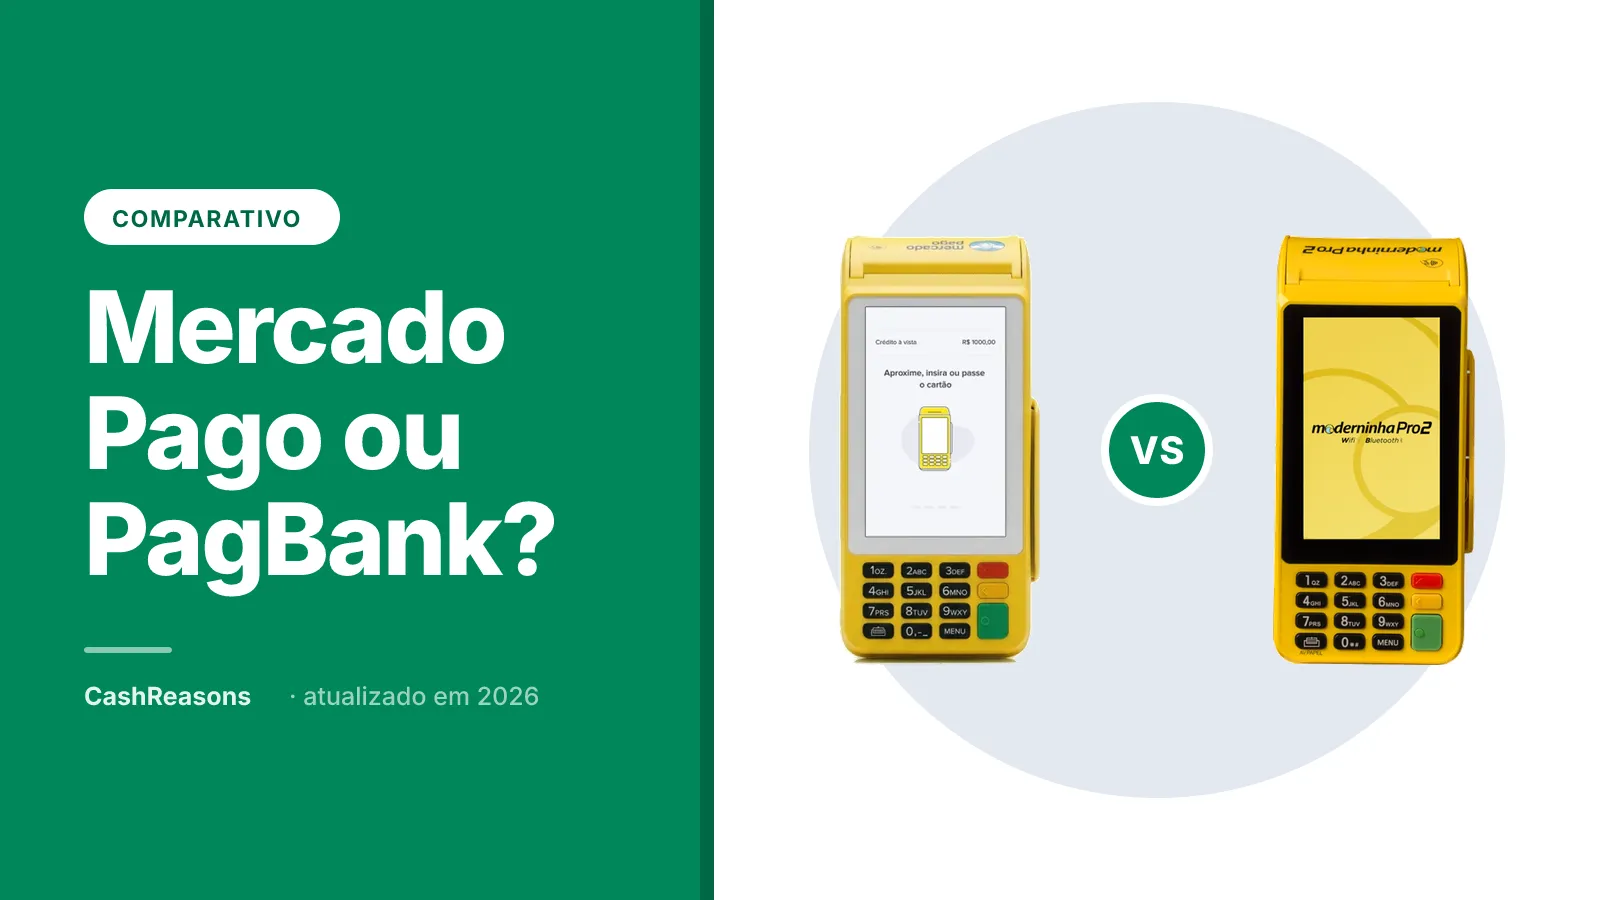
Mercado Pago ou PagSeguro/PagBank: qual maquininha compensa mais?
A fila no balcão não espera ninguém fechar caixa. Quem precisa do dinheiro liberado na hora, minuto a minuto, costuma achar no Mercado Pago a opção mais direta.
Principais conclusões
- No parcelamento em 12x para receber na hora, o Mercado Pago cobra cerca de 16,15%, contra mais de 21,10% no PagBank, gerando economia direta de quase 5 pontos percentuais.
- Para recebimento em 30 dias no crédito à vista, o PagBank é mais vantajoso: 3,19% contra 3,60% do Mercado Pago, poupando R$ 410 a cada R$ 100 mil transacionados.
- No Pix gerado direto no terminal, o Mercado Pago cobra 0,49% após promoções, metade da taxa padrão de 0,99% praticada pelo PagBank.
Já o PagBank faz mais sentido para quem aguenta esperar 30 dias em troca de taxas menores e faz questão de uma conta digital com rendimento automático para o capital de giro.
Em 2026, a escolha entre as duas empresas se resume a dois fatores práticos: o giro do seu estoque e o modo como o seu caixa financia o parcelamento dos clientes.
As máquinas Point do Mercado Pago funcionam como pontes diretas para o ecossistema do Mercado Livre. O foco ali é simples: dinheiro na conta em tempo real, integração limpa com e-commerce e gestão unificada das vendas. Já o PagBank pensou a linha Moderninha e Minizinha como porta de entrada para um banco múltiplo regulado pelo Banco Central do Brasil. O pacote inclui microcrédito, aplicações com garantia e recursos de frente de caixa voltados para comércios de fluxo contínuo.
Taxa promocional em anúncio é chamariz. Quase sempre ela dura só os primeiros meses ou até o faturamento bater uma meta inicial, que costuma girar entre 5 mil e 15 mil reais. Bateu o teto ou venceu o prazo, a credenciadora joga sua conta na tabela padrão sem pedir licença. Por isso, feche sua planilha de custos apenas com as alíquotas definitivas de contrato. Fazer conta com tarifa de boas-vindas é pedir para ver o lucro do mês sumir de surpresa.
Taxas de débito, crédito e prazos de recebimento: comparativo direto
Se você tem fôlego financeiro para receber em 30 dias, o PagBank costuma cobrar menos por transação. Agora, se a sua rotina depende de dinheiro caindo na hora em qualquer modalidade, o Mercado Pago traz uma tabela mais linear e fácil de prever.
| Modalidade de Pagamento | Mercado Pago (Na Hora) | Mercado Pago (14 a 30 dias) | PagBank (Na Hora) | PagBank (14 a 30 dias) | Diferencial Competitivo |
|---|---|---|---|---|---|
| Débito no balcão | 1,68% | 1,68% (liberação padrão imediata) | 1,99% | 1,69% (em planos programados) | Mercado Pago cobra menos no débito padrão com saque imediato |
| Crédito à vista (1x) | 4,98% | 4,36% (14 dias) / 3,60% (30 dias) | 4,99% | 3,79% (14 dias) / 3,19% (30 dias) | PagBank é mais econômico para quem aguarda 30 dias para receber |
| Crédito parcelado (12x) | 16,15% (taxa base somada a parcelas) | 14,80% (14 dias) / 13,90% (30 dias) | 21,10% (5,59% base mais 1,41% por parcela) | 19,90% (14 dias) / 18,70% (30 dias) | Mercado Pago desconta valor sensivelmente menor nas vendas em 12 vezes |
| Pix na maquininha | 0,49% (após período promocional) | Não se aplica (liquidação em segundos) | 0,99% (após período promocional) | Não se aplica (liquidação em segundos) | Mercado Pago pratica alíquota 50% mais baixa no Pix via terminal |
Uma diferença de 0,41% no crédito à vista em 30 dias parece troco no final do dia. Não se engane: são 410 reais a menos de desconto para cada 100 mil reais passados na máquina. O perigo é escolher esse prazo mais longo sem caixa para segurar a onda. Se faltar dinheiro para pagar fornecedor e você cair no cheque especial a mais de 8% ao mês, toda a economia da maquininha vira pó no primeiro boleto atrasado.
No parcelado longo, a distância entre as duas abre de vez. Se o comerciante decide absorver a tarifa inteira para receber tudo na hora, o custo total no PagBank passa dos 20%. No Mercado Pago, essa despesa total fica perto de 16%. Uma diferença de quase 5 pontos percentuais parece detalhe técnico, mas é exatamente ela que decide se uma venda de tíquete alto deixa lucro limpo no caixa ou prejuízo disfarçado.
Custo de aquisição do aparelho, Tap no celular e conectividade
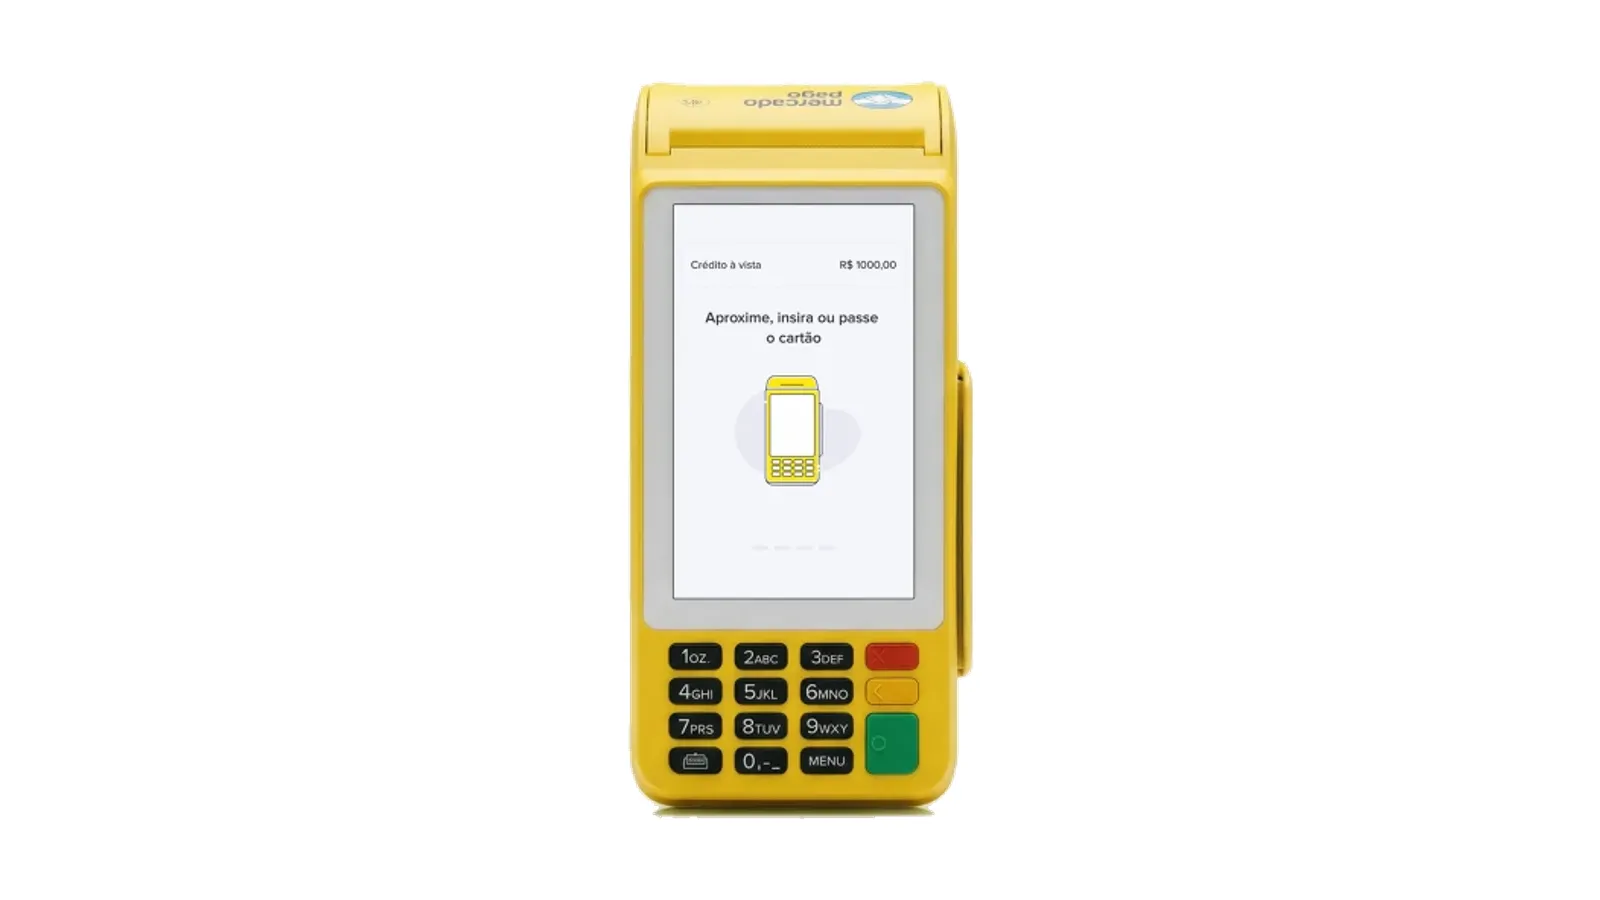
Nenhum dos dois cobra aluguel fixo: o aparelho é seu depois da compra. Na prática do balcão, o PagBank costuma entregar baterias mais duráveis e carcaças mais resistentes nas versões portáteis. O Mercado Pago, por sua vez, leva vantagem na velocidade: o sistema inicializa mais rápido e conecta periféricos sem dor de cabeça.
- Terminais de entrada portáteis: A disputa direta ocorre entre a Minizinha Chip 3 do PagBank e a Point Mini do Mercado Pago (com suas variações com conexão própria). A Minizinha Chip 3 possui teclado físico emborrachado com retorno tátil superior, visor colorido luminoso e bateria projetada para suportar até 6 horas de uso moderado em entregas externas. Já a Point Mini apresenta gabinete mais compacto, tempo de pareamento inicial ligeiramente menor e interface direta com o aplicativo de gestão financeira, dispensando configurações complexas na primeira ativação.
- Modelos intermediários e avançados com bobina: No segmento de alto volume com emissão de comprovante em papel térmico padrão de 57 milímetros, a Moderninha Pro e a Moderninha Smart 2 competem contra a Point Pro 2 e a Point Smart. A Point Pro 2 oferece carregador de mesa prático e excelente velocidade de impressão mecânica. No patamar dos aparelhos com sistema operacional Android e tela sensível ao toque, a Moderninha Smart 2 sobressai pela presença de câmera integrada com foco rápido para leitura de códigos de barras de produtos e boletos, ao passo que a Point Smart se diferencia pela facilidade de instalação de aplicativos auxiliares de frente de loja e controle de comandas.
- Tecnologia Tap no celular e conectividade de rede: Tanto o Point Tap quanto o PagVendas Tap transformam celulares Android com antena NFC em máquinas de cartão sem necessidade de comprar hardware dedicado. Essa solução elimina o custo de entrada para novos profissionais autônomos. Nos terminais físicos independentes, ambas as adquirentes fornecem conexão por chip multirrede com plano de dados 3G ou 4G gratuito bancado pela própria empresa, alternando o sinal entre as principais operadoras de telecomunicações do país quando a rede Wi-Fi da loja sofre instabilidade.
O modelo da maquininha precisa combinar com a rotina do seu espaço. Balcão com fila não aceita leitor de entrada: perder 15 segundos extras a cada cliente irrita quem espera e custa vendas no horário de pico. Quem registra mais de 30 atendimentos por dia precisa de processador dedicado e bobina de papel. O aparelho custa mais caro na compra, mas se paga em menos de dois meses de operação sem travamentos.
Crédito parcelado em 12x e 18x: impacto real no bolso do comerciante
Parcelar em 12 ou 18 vezes elimina o risco de inadimplência, já que a credenciadora assume o prejuízo se o cliente não pagar. O revés vem na mordida do caixa: absorver essa taxa sem mexer no preço original consome entre 13% e 22% da sua receita bruta antes mesmo de pagar os custos do produto.
O custo do parcelado tem dois pedágios: a taxa fixa de intermediação no crédito e o acréscimo progressivo cobrado por parcela. O Mercado Pago trabalha com tabelas em faixas, amarradas ao prazo que você escolheu para receber o saldo. Já o PagBank tradicional junta a tarifa da liberação inicial a um percentual linear de 1,41% ao mês por parcela extra quando o lojista exige o valor no mesmo dia.
Faça a conta em uma venda de 1.000 reais dividida em 12 vezes, recebendo na hora e bancando as taxas do bolso. Pelas tabelas padrão, caem cerca de 838 reais líquidos no Mercado Pago contra algo em torno de 789 reais no PagBank. Deixar quase 50 reais a mais na mesa machuca qualquer segmento de margem apertada, como eletrônicos ou confecção. Para conter essa sangria, as duas empresas colocam no próprio teclado do leitor a opção de repassar os juros direto para quem está comprando.
Quando você ativa o parcelamento cobrado do comprador, o aparelho faz o cálculo na hora: a soma dos encargos vai para a fatura do cliente e o seu caixa recebe o valor à vista integral. Vale notar uma vantagem extra para clientes fiéis. Quem passa o cartão próprio do Mercado Pago nos leitores Point ou o cartão PagBank nas Moderninhas consegue esticar o parcelamento em até 18 vezes, criando uma alternativa de fôlego sem aperto para quem vende.
Pix, links de pagamento e recursos da conta digital integrada
A maquininha sobre o balcão é só metade da história. A conta que recebe o dinheiro manda tanto no seu dia a dia quanto o hardware: o PagBank se apoia em uma estrutura bancária mais completa, enquanto o Mercado Pago resolve muito melhor as vendas à distância.
- Processamento de Pix na maquininha: A emissão de QR Code dinâmico na tela do aparelho agiliza o atendimento físico. O Mercado Pago aplica alíquota padrão de 0,49% com reconciliação imediata no extrato do vendedor, sem exigir conferência visual no celular do cliente. O PagBank cobra tarifa padrão de 0,99% pelo processamento do Pix no terminal, mas oferece a vantagem operacional de emitir o comprovante impresso em papel nos modelos equipados com bobina, garantindo controle visual rigoroso para equipes de garçons, balconistas e entregadores.
- Link de pagamento e checkout digital: Para vendas pelo WhatsApp, Instagram ou telefone, o Mercado Pago disponibiliza a ferramenta mais reconhecida pelos consumidores brasileiros, reduzindo o receio de fraudes por parte do comprador. O sistema permite configurar frete integrado via Mercado Envios, parcelamento personalizado e análise antifraude robusta. O PagBank disponibiliza checkout próprio pelo aplicativo PagVendas, possibilitando enviar links diretos vinculados a um catálogo de produtos simples e gerar cobranças com chave Pix integrada.
- Ecossistema bancário e rendimento de saldo: O PagBank opera sob licença bancária supervisionada pelo Banco Central do Brasil, oferecendo conta corrente completa com rendimento automático de 100% do CDI para saldos mantidos por mais de 30 dias com cobertura do Fundo Garantidor de Créditos (FGC). A conta Mercado Pago aplica os valores parados em títulos públicos federais com liquidez diária e rendimento proporcional desde o primeiro dia útil. Ambas as contas fornecem cartão de débito internacional, pagamento de boletos e guias DAS do microempreendedor individual sem custos de manutenção.
Dinheiro parado em conta precisa render. Quem mantém ali um saldo de reserva de 20 mil reais para honrar compromissos do mês seguinte consegue um retorno útil ao longo do ano tanto no PagBank quanto no Mercado Pago. Em banco tradicional, esse mesmo montante fica estacionado na conta-corrente sem render um centavo contra a inflação.
Aceitação de bandeiras, vouchers e vales-refeição
Aceitar vale-alimentação e refeição exige CNPJ ativo e atividade cadastrada no setor de alimentação. Quem trabalha como autônomo usando apenas o CPF simplesmente não consegue credenciar essas bandeiras no terminal.
Restaurantes, lanchonetes, padarias, mercearias e açougues devem ter CNAE do setor alimentício e registro regular no PAT (Programa de Alimentação do Trabalhador). Resolvida essa parte burocrática, a escolha do aparelho certo define se o cliente passa o cartão sem filas no almoço ou se você perde a venda para o concorrente ao lado.
O PagBank já tem longa estrada no setor e aceita as quatro grandes bandeiras: Alelo, Pluxee (a antiga Sodexo), Ticket e VR Benefícios. As maquininhas Point do Mercado Pago também rodam essas quatro marcas. O caminho, contudo, não é automático em nenhuma das duas: você precisa negociar diretamente com cada emissora de voucher para assinar o convênio e depois vincular o código de afiliação da adquirente na sua conta.
As taxas de vale-refeição e alimentação passam bem longe da tabela padrão de débito e crédito da sua maquininha. Cada bandeira define o próprio percentual em contrato direto com você, cobrando em média entre 4,5% e 7,5% por transação, com repasses que demoram de 15 a 30 dias para cair na conta. Algumas operadoras ainda cobram mensalidade pelo uso da rede. Faça as contas e coloque esse custo na ponta do lápis ao precificar o cardápio.
Cenários práticos: qual opção escolher pelo faturamento e tipo de operação
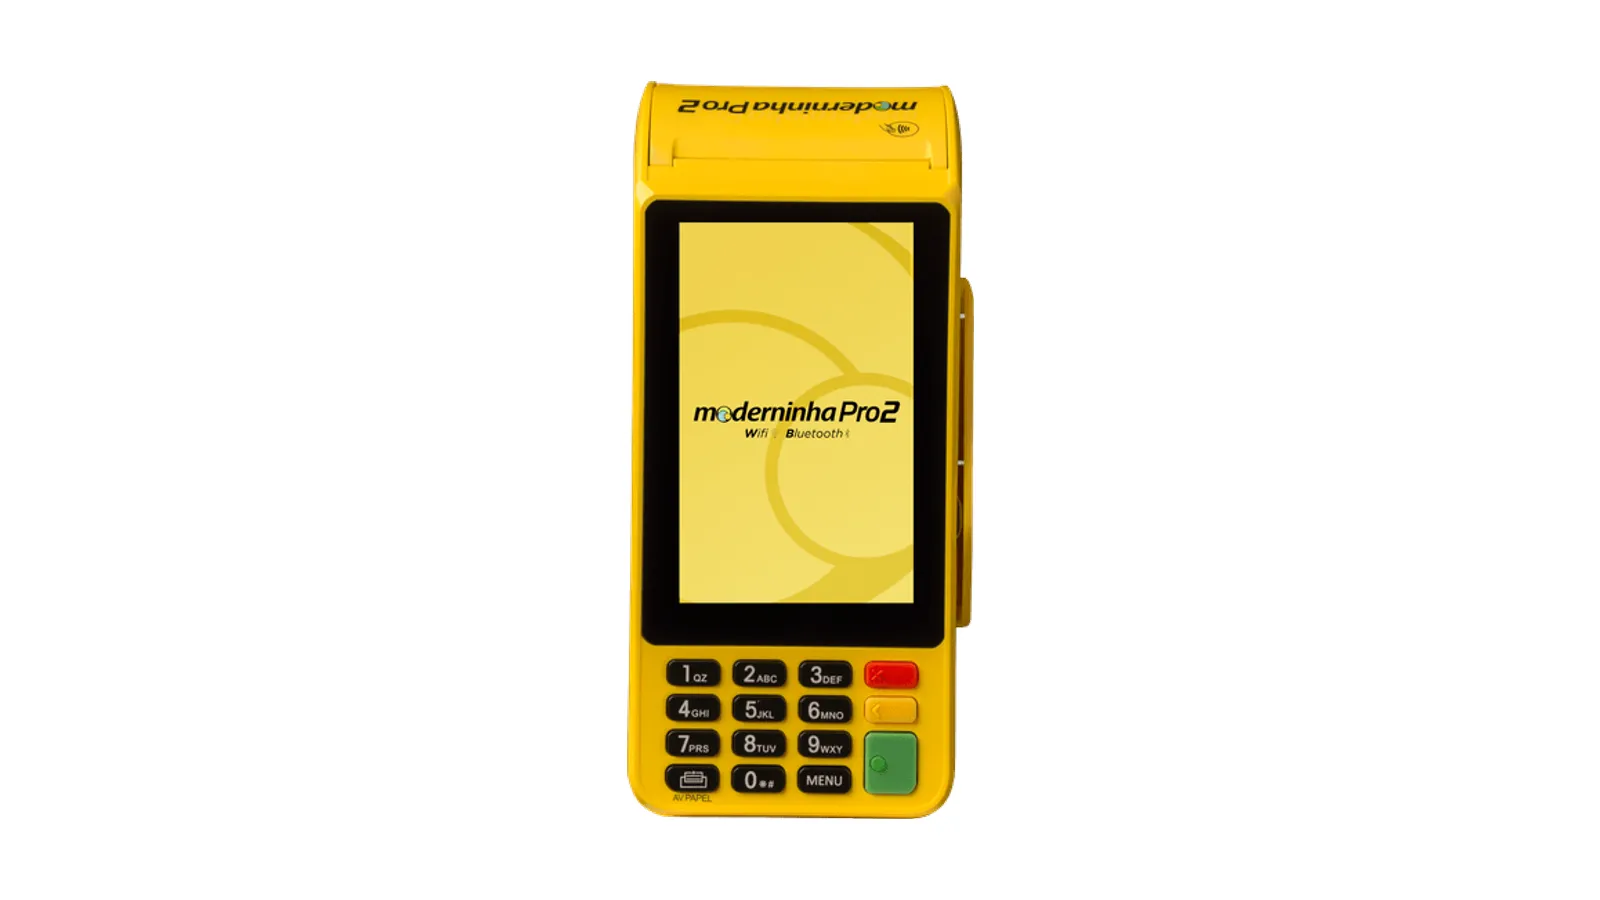
Qual maquininha vence entre Mercado Pago e PagBank? A resposta depende do seu giro mensal no balcão e de como você organiza a sua rotina de cobrança.
- Prestadores de serviços, profissionais liberais e comércio ambulante: O Mercado Pago leva vantagem inequívoca para negócios individuais que faturam até 10 mil reais mensais e precisam do dinheiro imediatamente para arcar com despesas de reposição ou transporte. A Point Mini e a tecnologia Point Tap no celular oferecem o menor atrito operacional, tarifa mais baixa no recebimento de Pix e liberação de valores no mesmo instante sem taxa de transferência bancária para outras instituições.
- Pontos comerciais fixos, restaurantes e varejo de bairro: O PagBank entrega a estrutura mais eficiente para estabelecimentos que movimentam entre 15 mil e 60 mil reais ao mês com atendimento presencial contínuo, como padarias, mercadinhos e oficinas. A linha Moderninha Pro ou Moderninha Smart 2 oferece comprovante em papel obrigatório para diversos perfis de consumidores, facilidade para gerenciar operadores de caixa com relatórios detalhados por funcionário e habilitação fluida de vouchers das bandeiras Alelo, Pluxee (Sodexo), Ticket e VR.
- Comércio de modelo misto com loja física e catálogo digital: O ecossistema do Mercado Pago é superior para quem comercializa mercadorias no balcão e simultaneamente em redes sociais ou lojas virtuais. A integração nativa dos pagamentos físicos com o estoque do Mercado Livre e a confiança que a marca transmite nos links de pagamento enviados pelo WhatsApp elevam a taxa de fechamento de vendas em canais remotos.
Nunca escolha um terminal só porque o leitor está cinquenta reais mais barato na promoção. Essa economia de fachada some em poucos dias se a taxa cobrada sobre o seu faturamento for mais alta. A maquininha você compra uma única vez, mas a taxa sobre as vendas cobra seu pedágio todos os dias sobre cada centavo faturado.
Critérios de decisão final e verificação de condições vigentes
Antes de bater o martelo, puxe o relatório de vendas dos últimos noventa dias. Veja exatamente quanto entra em débito, quanto cai em crédito à vista e quanto os clientes pedem para parcelar.
O Mercado Pago atende com folga quem vive com a corda no pescoço pelo fluxo de caixa e precisa do dinheiro liberado na mesma hora, além de quem vende muito pela internet ou parcela em 12 vezes. Já o PagBank se destaca no comércio de bairro e no setor de alimentação que vive de voucher, nas lojas que precisam de comprovante impresso na hora e nos negócios com fôlego financeiro para esperar trinta dias e pegar taxas bem menores no crédito à vista.
Olhe seus extratos recentes e compare o custo real antes de comprar: se o seu negócio pede dinheiro na conta no mesmo minuto e integração forte com vendas pela internet, vá de Mercado Pago Point. Se a sua rotina depende de vales de alimentação, comprovante impresso em bobina e taxas mais baixas no crédito recebendo em trinta dias, a família Moderninha do PagBank resolve melhor a sua vida.
Perguntas frequentes
Pessoa física pode comprar maquininha do Mercado Pago ou PagBank sem ter CNPJ?
Sim, ambas aceitam cadastro exclusivamente com CPF, liberando conta digital e vendas na hora. A única limitação importante para quem não abre CNPJ é a impossibilidade de aceitar vales-refeição e alimentação (como Alelo, Pluxee, Ticket e VR), que exigem registro comercial e enquadramento no setor alimentício.
Como funciona o suporte e a garantia caso o aparelho quebre?
O PagBank oferece até 5 anos de garantia contra defeitos de fabricação na linha física, enquanto o Mercado Pago oferece 3 anos de cobertura oficial. Caso o equipamento apresente falhas técnicas, a solicitação de reparo ou substituição do leitor é feita diretamente pelo painel do usuário nos respectivos aplicativos, sem custo de postagem.
O dinheiro das vendas cai na conta bancária tradicional automaticamente?
Não cai diretamente no seu banco externo: o saldo entra primeiro na conta digital do Mercado Pago ou PagBank. A partir desse saldo, o lojista pode movimentar o dinheiro por Pix ou TED sem custos para qualquer outra instituição, além de conseguir programar rotinas de transferência pelo próprio aplicativo.
Existe taxa de inatividade se eu parar de usar a maquininha por meses?
Não existe cobrança de taxa de inatividade, aluguel nem mensalidade fixa de manutenção. Como os aparelhos são adquiridos em definitivo, o comerciante pode deixá-los guardados por semanas ou meses sem faturar, sem risco de descontos automáticos ou cancelamento do terminal por falta de uso.