PagSeguro/PagBank ou PayPal: qual é melhor para receber pagamentos?
O PagBank funciona como banco digital e adquirente com foco total no comércio físico e no e-commerce nacional. Já o PayPal Brasil opera como carteira digital voltada ao checkout online e a transações internacionais.
Principais conclusões
- O PagBank cobra a partir de 1,99% no débito com liquidação imediata, cobrindo balcão e delivery presencial sem aluguel de maquininha.
- O PayPal exige 4,79% a 4,99% mais taxa fixa de R$ 0,60 por transação à vista com repasse em 30 dias para compras nacionais.
- Para cobranças internacionais em mais de 20 moedas, a rota direta é o PayPal; para faturamento em real no varejo físico ou digital, o PagBank preserva a margem de lucro.
Se o seu negócio vende apenas dentro do Brasil, o PagBank garante custos bem menores no parcelado, maquininhas no balcão e liquidação imediata no Pix. O PayPal só faz sentido financeiro quando surge a necessidade de faturar em moeda estrangeira ou cobrar clientes no exterior.
Uma ressalva: este comparativo analisa apenas vendas comerciais e serviços corporativos, deixando de fora transferências pessoais entre amigos e parentes.
PagBank e PayPal atendem à mesma necessidade de cobrança?
Não, PagBank e PayPal resolvem dores completamente diferentes no dia a dia, mesmo que os dois processem dinheiro digital. O PagBank atua como instituição financeira e de pagamentos sob autorização do Banco Central do Brasil. Na prática, a empresa entrega um ecossistema completo: você tem maquininha no balcão, checkout para loja virtual nacional, Pix instantâneo e uma conta digital jurídica para girar as contas da empresa.
Do outro lado, o PayPal Brasil segue estritamente como intermediador digital e carteira para vendas online e remessas internacionais. O sistema foi construído para colocar botões de checkout em sites e conectar contas de compradores e vendedores em dezenas de países. Não espere ver maquininha de cartão do PayPal na rua nem suporte para passar cartão de débito no varejo físico brasileiro: esse nunca foi o negócio deles por aqui.
É no fluxo de caixa que a diferença pesa de verdade. Com o PagBank, o dinheiro das vendas cai na conta digital da sua empresa e fica pronto para uso na mesma hora: dá para pagar boletos de fornecedores, fazer Pix ou usar o cartão corporativo. No PayPal, o valor recebido repousa na carteira virtual. Você precisa pedir o resgate ou esperar a rotina de transferência para o seu banco tradicional, o que atrasa o fechamento diário e amarra o capital de giro.
Recursos do PagBank: maquininhas, Tap on Mobile e conta digital
O grande trunfo do PagBank é unir a frente de caixa a uma conta bancária PJ sem mensalidade. Para o autônomo ou microempreendedor individual que divide o expediente entre o balcão da loja e os pedidos da internet, essa integração reduz a burocracia contábil a quase zero.
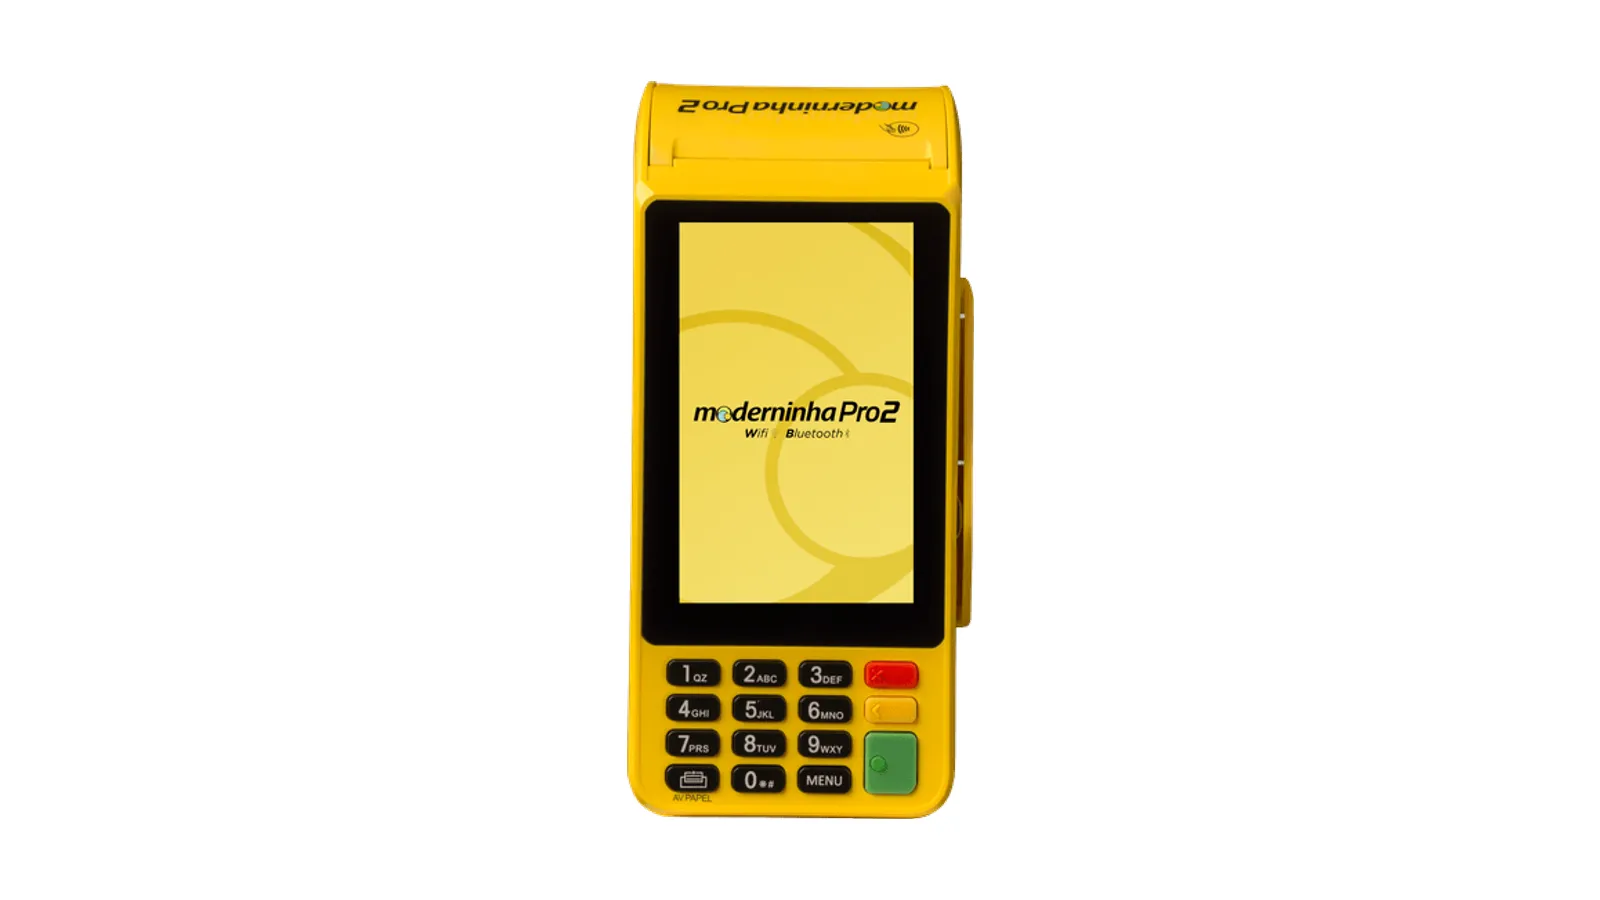
- Linha de maquininhas físicas sem taxa de aluguel, incluindo opções robustas para balcão como a Moderninha Pro e modelos compactos com chip e conexão Wi-Fi, com bobina de papel para emissão de comprovante físico ou envio gratuito por SMS.
- Tecnologia PagVendas com o recurso Tap on Mobile, que transforma telefones celulares Android com sensor NFC em leitores de cartão por aproximação, permitindo cobrar no débito e crédito sem necessidade de adquirir terminais extras para entregadores.
- Conta jurídica gratuita regulada pelo Banco Central do Brasil com transferências Pix sem cobrança, cartão corporativo internacional com limite garantido pelo saldo aplicado e rendimento automático sobre o dinheiro parado na conta.
Recursos do PayPal: checkout digital, faturas e alcance internacional
Já o PayPal lapidou sua tecnologia para tirar qualquer atrito do carrinho de compras e proteger pagamentos entre países distintos. O motor da ferramenta foi desenhado para quem opera vendas remotas e precisa inspirar confiança imediata em clientes estrangeiros.
- Checkout digital transparente e botão de compra rápida, amplamente reconhecido por consumidores em mais de duzentos mercados globais, reduzindo o índice de carrinhos abandonados em lojas que vendem para turistas e clientes estrangeiros.
- Envio de faturas comerciais eletrônicas por e-mail ou link direto compartilhável, com cálculo automático e suporte nativo para recebimento em mais de 20 moedas internacionais, como dólar americano, euro, libra esterlina e iene.
- Programa de Proteção ao Vendedor, que resguarda o comerciante contra chargebacks e contestações de compras não autorizadas em remessas de itens com comprovante postal de envio e serviços digitais elegíveis devidamente documentados.
Comparativo direto: taxas, prazos de repasse e regras de parcelamento
No fim do mês, são as taxas de transação e os prazos de liberação que definem quanto sobra no caixa. Os dados a seguir comparam as condições operacionais vigentes em 2026 para recebimentos comerciais em cada uma das plataformas.
| Critério de Avaliação | PagBank (Taxas e Prazos) | PayPal Brasil (Taxas e Prazos) | Qual opção entrega melhor retorno |
|---|---|---|---|
| Venda no débito presencial | 1,99% por transação com dinheiro liberado na hora na conta digital | Indisponível (sem suporte a hardware físico ou cartão de débito nacional) | PagBank, por ser a única com suporte ao canal físico |
| Crédito à vista nacional | 3,19% a 4,99% (conforme o plano de liberação na hora, em 14 ou 30 dias) | 4,79% a 4,99% mais tarifa fixa de R$ 0,60 por transação (liberação em 30 dias) | PagBank, pelas taxas menores e opção de saque na hora |
| Crédito parcelado nacional | Taxa de crédito à vista mais acréscimo de 1,41% a 2,99% por parcela adicional | Taxa de crédito à vista mais tarifa adicional de 1,92% por parcela ao vendedor | PagBank, que entrega custo final menor no parcelamento longo |
| Recebimento via Pix | 0% no aplicativo PagBank e nas maquininhas para vendas comerciais | Disponível apenas em integrações web selecionadas sob taxas de gateway | PagBank, pela gratuidade e liquidação imediata no caixa |
| Vendas internacionais | Indisponível para recebimentos diretos em moeda estrangeira | 6,40% sobre a transação mais tarifa fixa por moeda mais spread cambial de 4,5% | PayPal, pela presença e aceitação em mais de 200 países |
| Prazo para transferência externa | Transferência via Pix imediata e sem tarifas para qualquer instituição bancária | Transferência padrão para conta bancária em 1 a 3 dias úteis sem cobrança | PagBank, pela velocidade de movimentação do capital |
Vender no crédito parcelado pelo PayPal dentro do Brasil custa caro. Se você fechar um pedido de R$ 1.000,00 dividido em 10 vezes no e-commerce, verá uma fatia pesada do lucro sumir na taxa de parcelamento da carteira americana. No PagBank, os planos de recebimento permitem taxas bem mais contidas, aliviando o bolso de quem depende de parcelar para fechar negócio.
Venda presencial e sem loja virtual: qual ferramenta priorizar
Se a sua rotina envolve balcão, feira livre, quiosque ou prestação de serviços presenciais, o PagBank resolve o problema sozinho. O PayPal nem entra na disputa aqui. Ele não vende maquininhas no Brasil, não aceita cartões de débito físicos no ponto de venda e ignora bandeiras nacionais populares, como a Elo, além de vouchers de alimentação. Para loja física, o PayPal simplesmente não serve.
Vende pelo WhatsApp ou pelo direct do Instagram sem ter um site próprio? O PagBank costuma fechar pedidos muito mais rápido. Você gera o link de cobrança com o parcelamento embutido ou envia um QR Code Pix dinâmico que o cliente paga em segundos no app do banco dele. O PayPal até gera faturas por e-mail, mas exigir que o consumidor brasileiro preencha formulários com regras de validação internacional cria atrito demais e costuma derrubar a venda na última hora.
No comércio de rua, o prazo de liberação do dinheiro dita o ritmo de reposição do estoque. Quem precisa comprar matéria-prima ou mercadorias logo pela manhã não pode esperar dias pela compensação. Ao disponibilizar as vendas na hora na conta digital, o PagBank protege o fluxo de caixa do lojista. Já o PayPal, retendo os valores até a conclusão do saque para outro banco, impõe uma espera incompatível com a rotina de quem opera no varejo de giro rápido.
E-commerce e vendas internacionais: conversão, integrações e chargebacks
No comércio eletrônico, a escolha certa passa pelo CEP de quem compra e pela forma como o checkout foi montado. Tanto o PagBank quanto o PayPal oferecem integrações diretas com plataformas consagradas, a exemplo de Shopify e WooCommerce. Por isso mesmo, muitas lojas virtuais não escolhem entre um ou outro: colocam ambos lado a lado no carrinho.
Diante do consumidor local, o checkout transparente do PagBank converte muito mais. O cliente digita o cartão nacional, paga o Pix com baixa instantânea ou puxa o boleto sem sair da sua página.
Já para quem exporta mercadorias ou vende cursos, consultorias e infoprodutos para clientes nos Estados Unidos ou na Europa, o PayPal vira solução obrigatória. O comprador de fora não tem CPF, desconfia de intermediadores locais brasileiros e bate o olho no botão amarelo do PayPal como garantia de que a compra é segura.
A gestão de risco funciona de jeito bem diferente em cada empresa. O PayPal costuma reter o saldo de contas recém-criadas ou que tiveram um salto repentino nas vendas, segurando o dinheiro por até 21 dias até que o código de rastreio confirme a entrega.
A contrapartida compensa: o programa de proteção contra contestações protege o vendedor que guarda o comprovante de envio postal com assinatura. Já no PagBank, a checagem antifraude roda depressa no ato da venda online. O lojista, porém, precisa arquivar todas as provas digitais de entrega se quiser reverter um chargeback em compras sem cartão presente.
Guia de decisão por perfil: loja física, prestador de serviço e e-commerce
Escolher a melhor opção exige olhar para três fatores: onde você atende seu cliente, qual é o tíquete médio das suas cobranças e onde mora quem compra de você.
- Varejo físico, feiras e alimentação: escolha o PagBank pela possibilidade de utilizar terminais como a Moderninha Pro, cobrar por aproximação via Tap on Mobile e receber pagamentos por Pix e débito com liquidação imediata no caixa.
- Prestadores de serviço e freelancers internacionais: utilize o PayPal Brasil para faturar projetos de software, design, redação e consultoria para clientes no exterior, aproveitando a emissão de faturas eletrônicas com conversão direta de moedas estrangeiras.
- Comércio eletrônico de atuação nacional: adote o PagBank para usufruir de taxas reduzidas no parcelamento em cartão de crédito e checkout transparente integrado a plataformas como WooCommerce e Shopify, reduzindo a desistência no carrinho.
- Vendas sociais com tíquete variado: priorize os links de pagamento do PagBank para atender compradores que preferem Pix ou cartão nacional no WhatsApp, reservando o PayPal exclusivamente para clientes estrangeiros ou compradores receosos que exigem garantia contratual externa.
Veredito operacional: quando manter as duas soluções ativas
Usar as duas plataformas ao mesmo tempo costuma ser o melhor caminho para quem vende tanto no Brasil quanto para fora. Nenhuma delas cobra mensalidade fixa ou anuidade na conta de pessoa jurídica padrão. Se não houver vendas em determinado mês, o custo de manutenção fica em zero.
A divisão de tarefas nessa rotina combinada é bem prática. Deixe o PagBank encarregado de todo o balcão físico, do Pix sem taxa e dos parcelamentos no cartão de crédito nacional. Enquanto isso, coloque o PayPal no checkout do site ou no faturamento por e-mail apenas como opção extra, voltada a quem mora fora do país ou faz questão de pagar usando o saldo da carteira internacional.
Operar com duas contas pede atenção redobrada com a ponta do lápis para o caixa não sumir em saldos picados. O dinheiro que cai no PayPal precisa de resgates periódicos para a conta corrente do negócio. Além disso, separe as taxas de intermediação dos custos de conversão cambial na sua planilha, garantindo clareza total sobre a margem real de cada canal de venda.
Para definir sua estrutura agora, tome três decisões diretas. Se o seu foco é atendimento de balcão ou entrega local, pegue uma maquininha ou ative o Tap on Mobile no PagBank logo de início.
Caso mais de 10% do seu faturamento mensal venha de compradores estrangeiros, homologue uma conta jurídica no PayPal Brasil para não perder pedidos na etapa de pagamento.
Se o seu giro diário depende de receber o valor das vendas na hora para quitar fornecedores, centralize o fluxo no PagBank com o plano de liberação imediata.
Perguntas frequentes
É obrigatório abrir conta jurídica (CNPJ) para receber por essas plataformas?
Não. Você pode iniciar os cadastros apenas com o CPF tanto no PagBank quanto no PayPal. Contudo, formalizar o cadastro com CNPJ amplia os limites mensais de movimentação e evita bloqueios de segurança caso o volume de vendas cresça rápido, além de permitir o uso de cartões corporativos.
O dinheiro recebido pelo PayPal cai direto na conta bancária?
Não. As vendas ficam guardadas no saldo da carteira virtual até que você solicite a transferência para seu banco. A compensação padrão leva de 1 a 3 dias úteis. Em contas novas ou com picos atípicos de faturamento, o saldo também pode sofrer retenção preventiva por até 21 dias.
O PagBank cobra mensalidade ou aluguel pelos serviços de cobrança?
Não. Não existe taxa mensal de manutenção de conta nem aluguel obrigatório de maquininhas. Os leitores físicos operam no modelo de compra definitiva, enquanto o aplicativo PagVendas com Tap on Mobile e os links de pagamento descontam apenas as taxas percentuais sobre as vendas concluídas.
Como funciona o câmbio de moedas estrangeiras no PayPal?
O PayPal recebe a moeda do cliente internacional e realiza a conversão interna para reais antes de liberar o saldo. O custo dessa operação inclui a taxa de transação comercial internacional de 6,40%, a tarifa fixa por divisa e o acréscimo de um spread cambial de 4,5% sobre o valor recebido.