Como fazer o celular virar maquininha de cartão: passo a passo para cobrar por aproximação
Dá para transformar o celular em maquininha sem comprar aparelho extra? Dá, sim. O requisito básico é ter antena NFC no telefone e instalar o aplicativo de uma credenciadora compatível com Tap to Pay. Com isso configurado, você cobra direto na sua conta comercial aproximando cartões físicos, relógios inteligentes ou celulares cadastrados no Google Pay e Apple Pay.
Principais conclusões
- O aparelho precisa operar no mínimo com Android 10 e Google Play Services ou iOS 16.4 (iPhone XS ou superior), sem modificações de root ou jailbreak.
- O saldo cai na hora em contas como Mercado Pago e PagBank, ou em até 1 dia útil em opções como InfinitePay e Ton.
- Para ler o chip sem falhas, mantenha o cartão imóvel a até 2 centímetros da antena traseira durante os 2 segundos da leitura criptografada.
A operação funciona exclusivamente por aproximação (contactless). Não tem como passar tarja nem enfiar chip no aparelho. Por dispensar mensalidade e caber no bolso, a solução atende em cheio quem presta serviço em domicílio, faz entregas ou vende na rua e quer fugir de custos fixos logo no começo.
Requisitos obrigatórios: o que o celular precisa ter antes de começar
Para a cobrança funcionar, o celular precisa de NFC ativo de fábrica, sistema operacional atualizado e biometria ou senha de bloqueio configuradas. As normas do setor de pagamentos barram aparelhos sem essas travas de segurança, já que o sistema precisa garantir que ninguém burle a validação da compra.
- Presença e ativação do sensor NFC (Near Field Communication) no menu de conexões do dispositivo, sem o qual o rádio não faz a troca de dados com o cartão.
- Compatibilidade mínima do sistema: Android 10 ou superior com a versão oficial da Google Play Services ativa, ou iOS 16.4 em diante (disponível do iPhone XS em diante).
- Critérios de integridade e segurança estabelecidos pelo PCI SSC (Payment Card Industry Security Standards Council): bloqueio absoluto em dispositivos com root ou jailbreak e obrigatoriedade de tela de bloqueio com PIN, senha ou biometria cadastrada.
- Conexão contínua com a internet por meio de rede móvel 4G/5G estável ou Wi-Fi protegido durante todo o processamento da cobrança.
Comparativo de aplicativos Tap to Pay para cobrar por aproximação
No mercado brasileiro, as quatro opções mais usadas para receber no celular variam bastante em três pontos críticos: prazo de repasse do dinheiro, bandeiras aceitas no débito e crédito, e regras para liberar o saldo na conta.
| Plataforma de pagamento | Sistemas operacionais compatíveis | Prazo de liquidação do dinheiro | Bandeiras aceitas na aproximação | Perfil de negócio indicado |
|---|---|---|---|---|
| Mercado Pago (Point Tap) | Android e iOS | Na hora na conta Mercado Pago | Visa, Mastercard, Elo, Hipercard e American Express | Autônomos e pequenos negócios que já usam o ecossistema do Mercado Livre |
| PagBank (TapOn) | Android e iOS | Na hora na conta rendeira PagBank | Visa, Mastercard, Elo e American Express | Comerciantes com alto giro de caixa diário que precisam de saldo imediato |
| InfinitePay (InfiniteTap) | Android e iOS | Em 1 dia útil ou na hora (conforme plano) | Visa, Mastercard, Elo e Hipercard | Lojistas com maior volume de vendas no crédito parcelado em busca de taxas reduzidas |
| Ton (TapTon) | Android e iOS | Em 1 dia útil | Visa, Mastercard, Elo e American Express | Profissionais liberais e prestadores de serviço com faturamento inicial regular |
Todas elas seguem as regras do PCI SSC. Isso significa que número de cartão, código de segurança e senha do cliente nunca ficam salvos na memória do seu telefone. Para escolher entre elas na prática, analise o prazo que o seu fluxo de caixa aguenta e veja onde você vende mais: se no débito à vista ou parcelado no crédito.
Passo a passo: como configurar a conta e habilitar a função de cobrança
Ativar o recurso é simples: você abre cadastro na empresa escolhida, envia a documentação do seu negócio e aguarda a aprovação. Depois de liberado, basta abrir o aplicativo no smartphone e autorizar as permissões de localização e acesso ao sensor NFC.
- Acesse a Google Play Store ou a Apple App Store, baixe o aplicativo oficial da plataforma escolhida (Mercado Pago, PagBank, InfinitePay ou Ton) e crie sua conta informando CPF ou CNPJ.
- Envie uma foto legível do seu documento de identidade original (CNH ou RG) e faça a biometria facial requerida na tela do app para liberar as transações de venda.
- Localize a opção Cobrar com Tap on Phone (ou o nome comercial correspondente no menu principal) e autorize o acesso do aplicativo ao sensor NFC e à localização precisa do smartphone.
- Acesse as preferências de cobrança no aplicativo para definir se os custos de parcelamento e taxas de antecipação serão absorvidos pelo seu negócio ou repassados automaticamente para o cliente final.
Como realizar a cobrança por aproximação na prática
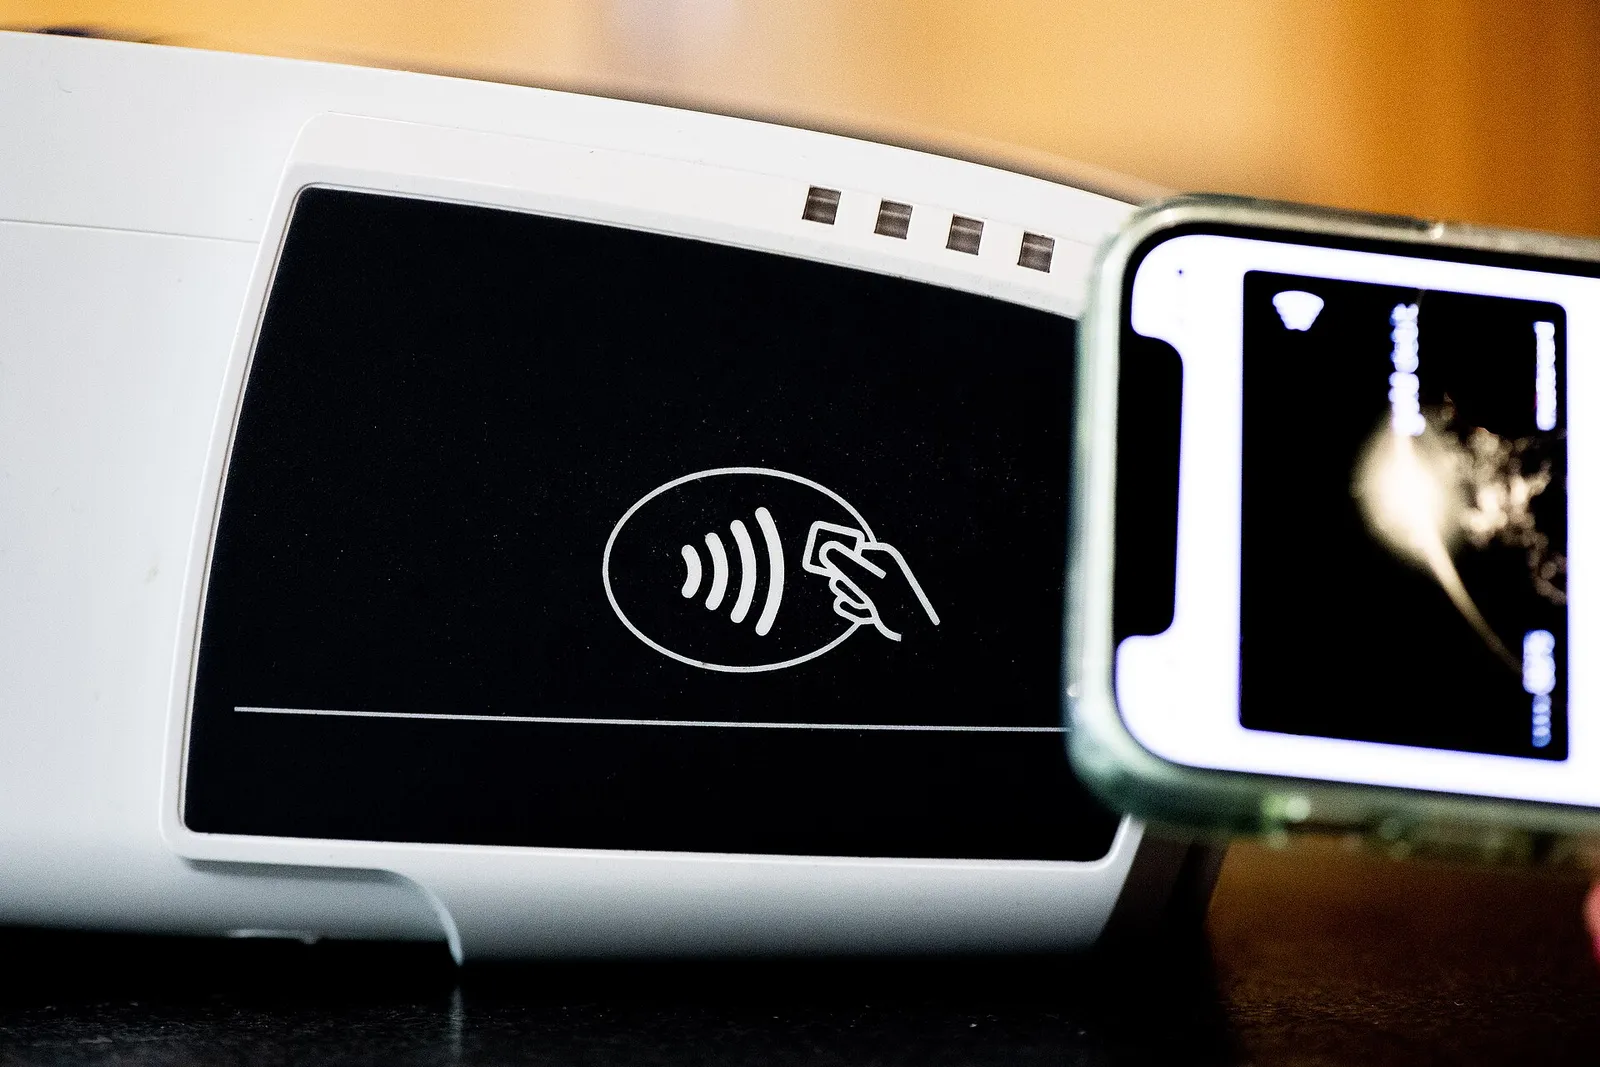
Na hora de cobrar, digite o valor da venda e a forma de pagamento no aplicativo. Peça para o cliente encostar o cartão ou a carteira digital perto da antena do aparelho e segure firme por dois segundos até a tela confirmar o processamento criptografado.
- Abra o módulo de cobrança por aproximação no aplicativo, digite o valor da venda e selecione a modalidade da operação: débito, crédito à vista ou crédito parcelado.
- Peça ao cliente para encostar o cartão físico, o smartphone com carteira digital (Google Pay ou Apple Pay) ou o smartwatch na parte traseira do seu celular, mantendo o item fixo a cerca de dois centímetros de distância.
- Oriente o cliente a digitar a senha do cartão na tela caso o valor da operação exceda o teto de isenção ou se o banco emissor solicitar autenticação extra por segurança.
- Aguarde o sinal sonoro e a confirmação visual de venda aprovada na tela do app e envie o comprovante digital diretamente ao comprador via WhatsApp, SMS ou e-mail.
Como testar a primeira venda e resolver falhas de leitura no NFC
Faça um teste antes de encarar o cliente: passe uma venda simbólica de R$ 1,50 no débito usando um cartão seu de outro banco. Esse exercício rápido serve para você pegar o tempo de resposta do sistema e descobrir o ponto exato da traseira onde a leitura pega de primeira.
O sensor fica em lugares diferentes dependendo da marca. Em modelos da Samsung e da Motorola, a bobina do NFC costuma ficar bem no meio da tampa traseira ou rente às câmeras. Aparelhos da Xiaomi geralmente concentram o leitor na parte superior. Já no iPhone, a antena fica cravada na borda de cima, ao lado das lentes: encostar no meio do aparelho não adianta nada, o cartão precisa tocar no topo.
Deu erro de leitura, aviso de cartão movido rápido demais ou a tela nem piscou? O problema quase sempre é barreira física. Capinhas grossas de policarbonato, suportes veiculares com placa de metal e até aquele bilhete único guardado atrás do celular barram o sinal de rádio. Tire a capinha do aparelho e tente encostar o cartão outra vez.
Se a falha continuar, desligue e ligue o ícone do NFC no menu rápido do celular. Olhe também a bateria: se o aparelho estiver no modo de economia de energia, o sistema costuma cortar a potência dos sensores periféricos para poupar carga, o que derruba a troca de dados criptografados bem no meio da cobrança.
Limitações práticas e alternativas para quem não tem aparelho compatível
Economizar o valor do aluguel ou a compra de um POS tradicional alivia os custos, sem dúvida. Só que usar o próprio celular de uso pessoal como terminal de vendas traz alguns gargalos práticos na rotina de quem atende o público todo dia.
NFC ligado o dia todo com brilho de tela no máximo seca a bateria depressa. Em feiras ou atendimentos externos sem tomada por perto, o telefone pode morrer no meio do expediente. Há também o incômodo com a privacidade: enquanto o cliente aproxima o cartão da tela, notificações de conversas pessoais e mensagens de fornecedores continuam pulando ali na frente dele.
Repassar a tarefa para outra pessoa é outro obstáculo chato. Se você tem funcionário no balcão, emprestar seu celular pessoal para ele cobrar clientes expõe suas contas e conversas. Por outro lado, comprar um telefone básico com NFC só para essa função costuma sair bem mais caro do que pedir uma maquininha compacta sem fio com chip incluso.
Para quem tem ponto comercial movimentado ou precisa emitir comprovante em papel (caso de padarias, mercearias e lanchonetes), a maquininha autônoma com bobina térmica segue insubstituível. E caso seu aparelho atual não tenha NFC, as saídas sem custo imediato são colocar uma placa com QR Code Pix no balcão e gerar links de pagamento para fechar vendas pelo WhatsApp.
Entendido o funcionamento técnico, você só precisa fechar três pontos práticos no seu caixa: decidir se compensa pagar taxa maior para receber na hora ou aguardar um dia útil, conferir se a bateria do celular aguenta seu dia de trabalho e definir se os juros do parcelamento no crédito entram no seu preço ou se você repassa a tarifa ao cliente.
Perguntas frequentes
Existe limite de valor por venda ao cobrar pelo celular?
Não existe teto rígido fixado pelas credenciadoras, mas transações acima de R$ 200 exigem a senha bancária digitada na própria tela do telefone. O valor final aprovado depende do saldo e do limite diário para compras sem contato que o emissor do cartão definiu para aquele comprador.
O celular armazena os dados do cartão do cliente após a venda?
Não. Os aplicativos homologados operam com tokenização e criptografia de ponta a ponta sob o padrão PCI SSC. Nem o número completo do cartão, nem o código de segurança (CVV) ou a senha digitada ficam gravados na memória interna ou nos arquivos temporários do dispositivo.
Consigo cobrar cartão com chip se a aproximação do cliente falhar?
Não diretamente pelo aparelho, pois o smartphone lê apenas o sinal de rádio emitido pelo NFC. Caso a antena do cartão esteja com defeito ou não tenha contactless, a saída imediata para não perder a venda é gerar um link de pagamento direto no app ou receber via chave Pix.
Posso deixar funcionários usando o aplicativo de cobrança no celular deles?
Sim. As plataformas contam com perfis de operador ou vendedores adicionais para celulares de colaboradores. Esse perfil restrito libera apenas a tela de digitação de valores e leitura por aproximação, impedindo a visualização de faturamento total, saldos da conta ou transferências bancárias.