O que é NFC? Entenda como funciona o pagamento por aproximação
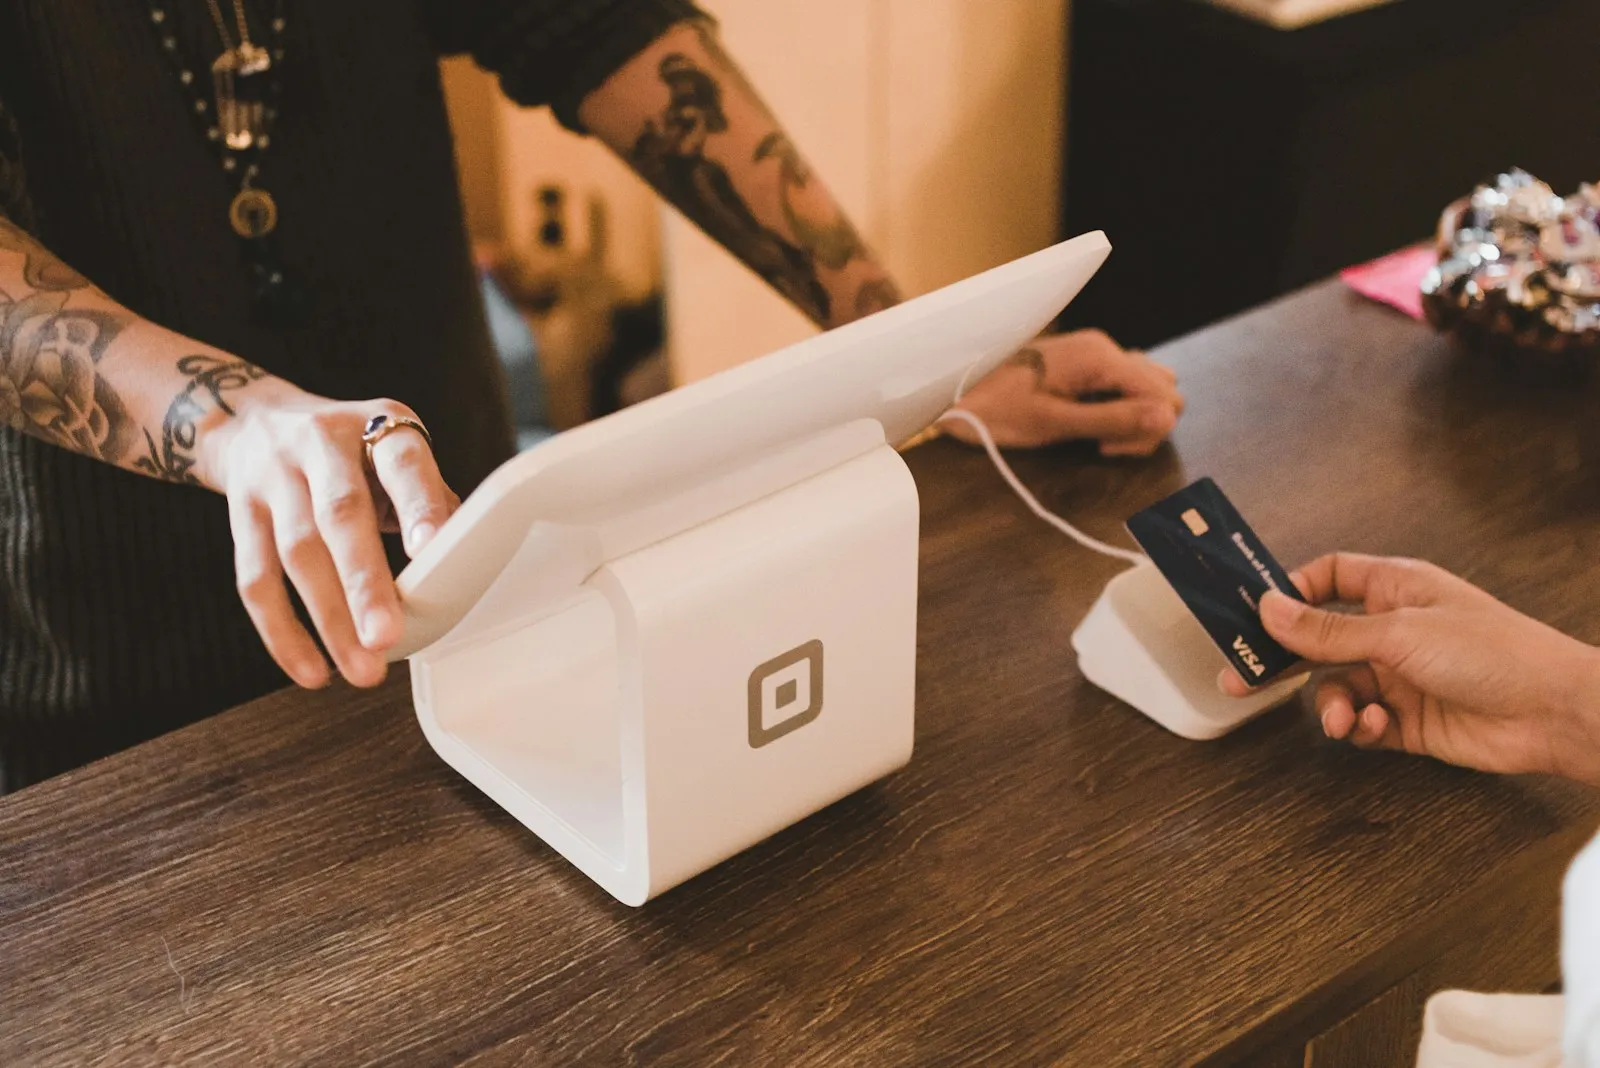
Basta aproximar o celular a dois centímetros do visor e pronto. A maquininha apita na hora e a cobrança é aprovada, sem cartão plástico nem toque no teclado. Esse fluxo rápido funciona graças ao NFC (Near Field Communication), tecnologia sem fio de curtíssimo alcance que opera na frequência de 13,56 MHz e só transfere dados protegidos até o teto de quatro centímetros de distância.
Principais conclusões
- A conexão fecha em menos de 100 milissegundos sem exigir pareamento prévio, operando a taxas entre 106 e 424 kbps.
- A tokenização substitui os 16 dígitos do cartão por um DPAN e gera um criptograma dinâmico de uso único por compra, eliminando o risco de clonagem.
- Terminais de cobrança exigem credenciamento formal com CPF ou CNPJ registrado no Banco Central, o que inviabiliza golpes anônimos de aproximação em multidões.
O que é NFC e como funciona a transmissão por aproximação
Na prática, a sigla resume uma especificação criada pelo NFC Forum para permitir a troca direta de dados entre dois dispositivos colocados lado a lado. Operando na faixa aberta de 13,56 MHz, o sistema fecha a conexão quase num piscar de olhos. Não existe aquela espera chata de pareamento, busca de sinal ou confirmação de código que você costuma ver em outros protocolos sem fio.
O segredo técnico por trás disso é o acoplamento indutivo. A maquininha de cartão atua como transmissor ativo, emitindo um campo magnético fraco por meio de sua bobina interna. Quando você aproxima o cartão de plástico (que é passivo e não tem bateria), o cobre embutido nele absorve esse fluxo, gera energia por indução eletromagnética e acorda o chip para rodar a operação. Já no caso do smartphone, os dois lados são ativos, porque a própria bateria do aparelho alimenta o controlador NFC.
Esse raio de leitura de até 4 centímetros não é uma fraqueza de hardware, mas um mecanismo de segurança projetado de propósito. Ao fechar o campo eletromagnético nessa distância tão curta, o protocolo corta qualquer risco de interceptação remota. Isso garante que a maquininha do caixa jamais debite a conta de alguém que está apenas passando pelo corredor da loja.
NFC, RFID e Bluetooth: comparativo técnico entre tecnologias sem fio
A base veio do RFID clássico de etiquetas logísticas, mas foi refinada para transações financeiras curtas e seguras, justamente onde tecnologias de maior alcance seriam perigosas. A indústria de estoque foca em ler centenas de produtos a metros de distância. Já os meios de pagamento escolheram o NFC exatamente pelo oposto: manter a troca de informações trancada num perímetro minúsculo.
| Tecnologia e frequência base | Alcance prático de comunicação | Velocidade de transferência | Necessidade de pareamento prévio | Consumo energético | Aplicação primária no mercado |
|---|---|---|---|---|---|
| NFC (13,56 MHz) | Até 4 cm | 106 a 424 kbps | Conexão instantânea sem pareamento | Nulo no cartão passivo; baixo no celular | Pagamentos por aproximação, transporte e crachás |
| RFID UHF (860 a 960 MHz) | Até 12 metros | Até centenas de kbps | Leitura direta sem pareamento | Nulo na etiqueta passiva | Logística, controle de estoque e pedágios automáticos |
| Bluetooth Low Energy (2,4 GHz) | Até 100 metros | 1 a 2 Mbps | Exige busca e emparelhamento de rede | Baixo a moderado | Periféricos de áudio, wearables e sensores corporais |
É por isso que ninguém usa Bluetooth para processar compras no balcão. O pareamento via Bluetooth levaria entre dois e cinco segundos, sem falar no risco de espalhar o sinal para dezenas de aparelhos ao redor. Com o NFC, a conversa começa em menos de 100 milissegundos, no instante exato em que os chips entram na área de contato.
NFC, contactless e carteira digital: conceitos e o papel da tokenização
Vale organizar os conceitos para não confundir: contactless é o nome comercial da aproximação, NFC é o hardware que emite as ondas de rádio e carteira digital é o aplicativo que organiza os cartões no aparelho. Quando você habilita a opção de aproximar no terminal da sua loja, abre a porta do NFC para receber pagamentos vindos do plástico físico ou dos aplicativos de celular.
A proteção dessa operação segue os padrões da EMVCo, consórcio formado pelas principais bandeiras de cartão do mundo. Ao pagar com o celular, o número real gravado no seu cartão (o PAN) nunca viaja pelo ar e jamais fica salvo na maquininha do lojista. O sistema troca os 16 dígitos por um token seguro, o DPAN, guardado a sete chaves dentro de um chip isolado do telefone chamado Secure Element.
Sempre que você confirma uma cobrança no Apple Pay, Google Carteira ou Samsung Wallet, a plataforma gera um criptograma dinâmico exclusivo. Trata-se de uma assinatura matemática que só vale para aquela compra e com aquele valor exato. Se alguém conseguisse capturar o sinal de rádio naquele segundo, o código já estaria morto na tentativa seguinte, impedindo qualquer tentativa de clonagem ou golpe em outro terminal.
É seguro pagar por aproximação? Barreiras contra fraudes e exigência de senha
Na prática, aproximar o cartão é muito mais seguro do que passar a tarja magnética antiga e traz o mesmo nível de blindagem do chip inserido com senha. Essa estrutura técnica desmonta aquela lenda urbana comum sobre golpistas andando com maquininhas escondidas no bolso do metrô para esvaziar contas de pedestres desatentos.
Primeiro porque nenhum terminal funciona solto: ele depende de cadastro prévio numa credenciadora autorizada pelo Banco Central, com conta atrelada a um CPF ou CNPJ regular. O dinheiro é rastreado na hora e a transação pode ser cancelada. Segundo porque moedas, zíperes, tecidos grossos e o desalinhamento das antenas quebram o campo indutivo. Sem encostar a máquina com firmeza e direto no ponto certo, a cobrança simplesmente não fecha.
As bandeiras e os bancos também aplicam travas financeiras severas. Compras de até R$ 200 no cartão físico passam sem senha, mas os motores antifraude monitoram cada passo. Se o sistema notar várias aproximações seguidas de valor baixo ou compras que fogem do seu hábito diário, ele trava a maquininha e exige a senha numérica imediatamente.
No smartphone, a camada de defesa é ainda mais robusta. O chip NFC do aparelho permanece totalmente desligado enquanto a tela estiver bloqueada. Para liberar a antena e emitir as informações, você precisa autorizar com a digital ou o reconhecimento facial. Se você perder o aparelho ou sofrer um furto, ninguém consegue passar compras apenas encostando o celular na máquina.
Como identificar e ativar o NFC em celulares, cartões e terminais de pagamento
Para colocar a tecnologia para rodar no seu negócio ou nas despesas do dia a dia, basta procurar o símbolo de quatro ondas deitadas no visor da máquina e ativar o recurso nas configurações do seu celular.
- Identifique o símbolo contactless: procure no cartão de plástico ou na carcaça do leitor POS o ícone padronizado composto por quatro arcos curvos concêntricos dispostos na horizontal, semelhante a uma barra de sinal deitadas.
- Habilite o sensor em aparelhos Android: deslize a barra de notificações do topo da tela, toque no ícone de engrenagem para abrir as Configurações, selecione a opção Conexões (ou Dispositivos Conectados), marque a chave seletora ao lado de NFC e pagamentos sem contato e defina nas opções avançadas a Google Carteira ou a Samsung Wallet como aplicativo de pagamento padrão.
- Utilize a funcionalidade em dispositivos Apple iOS: no ecossistema do iPhone, a antena de NFC opera de maneira nativa e silenciosa em segundo plano sem botão liga/desliga no menu; a configuração consiste em abrir o aplicativo nativo Carteira, tocar no botão de adição (+), escanear o cartão emitido pelo banco e autenticar o acionamento por meio de duplo clique no botão lateral com validação por Face ID ou Touch ID.
- Configure o terminal comercial ou ative o Tap on Phone: certifique-se de que a maquininha de cartão está conectada à rede Wi-Fi ou chip 4G com o firmware atualizado para aceitar aproximações; para transformar um smartphone Android comum em leitor de cobrança para clientes, instale o aplicativo da sua adquirente habilitado para a função Tap on Phone, conceda as permissões de acesso ao NFC e realize um teste de cobrança com valor mínimo.
Usos do NFC fora do varejo e soluções para falhas na leitura
O varejo colocou o pagamento por aproximação na rotina de todo mundo. Fora dos caixas, contudo, essa frequência de 13,56 MHz gerencia crachás de controle de acesso corporativo e sistemas de automação predial sem qualquer liquidação financeira.
- Aplicações em bilhetagem e crachás de identificação: cartões de transporte público metropolitano e crachás de catracas em edifícios empresariais usam transponders NFC sob normas Mifare para ler identificadores únicos de acesso em menos de 200 milissegundos.
- Automação residencial e comercial via NFC Tags: adesivos programáveis de baixo custo contendo chips NTAG registram comandos automatizados; ao aproximar o telefone da etiqueta colada em uma mesa de reunião, o celular conecta ao Wi-Fi local ou abre diretamente o link do catálogo de produtos.
- Gargalo estrutural de velocidade: a taxa máxima de 424 kbps impede o uso de NFC para transferência de fotos em alta resolução, vídeos ou documentos pesados, mantendo a tecnologia restrita ao envio de cadeias alfanuméricas, URLs e certificados criptográficos compactos.
- Remoção de barreiras físicas para destravar leituras: suportes metálicos de celular para automóveis, anéis de empunhadura traseira ou capinhas protetoras com placas de chumbo ou espessura superior a três milímetros dispersam as ondas eletromagnéticas; remova esses acessórios caso a maquininha apresente erro de leitura intermitente.
- Manejo do erro de colisão de sinal: se o cliente encostar a carteira inteira contendo dois ou mais cartões com tecnologia contactless simultaneamente, o leitor apontará erro de processamento por interferência destrutiva das bobinas; oriente o comprador a retirar a unidade específica para aproximar isoladamente do visor.
Checklist prático para operar e receber pagamentos por aproximação
Colocar o terminal no balcão ou fechar uma venda na rua exige cuidados prévios. Faça estas checagens simples no aparelho para garantir o repasse correto do dinheiro e evitar travamentos bem na hora de cobrar o cliente:
- Verificação do visor do leitor: o terminal precisa apresentar o valor exato na tela e manter o leitor pronto com a indicação luminosa acesa ou mensagem de aproxime antes do cliente aproximar o meio de pagamento.
- Alinhamento da bobina de indução: o centro da face traseira do celular ou a parte frontal do cartão físico deve permanecer imóvel a menos de dois centímetros da tela da maquininha por pelo menos um segundo até a emissão do aviso sonoro de confirmação.
- Status de conectividade do terminal: o visor do equipamento deve exibir sinal estável de rede móvel (4G/3G) ou conexão Wi-Fi ativa com IP atribuído, evitando a rejeição com código de erro de tempo de comunicação esgotado.
- Transição imediata para contato: diante de três recusas seguidas de leitura contactless provocadas por bloqueio no emissor ou desgaste na antena do cartão, utilize a abertura inferior da maquininha para concluir a cobrança com inserção do chip físico e digitação da senha de quatro ou seis dígitos.
Perguntas frequentes
Alguém pode encostar uma maquininha no meu bolso e roubar meu dinheiro?
Não na prática. O leitor exige contato preciso a menos de 4 centímetros, e moedas, tecidos ou outros cartões geram colisão e anulam o campo indutivo. Além disso, compras repetidas disparam o bloqueio antifraude com pedido de senha, e todo valor cai em conta vinculada a CPF ou CNPJ rastreável.
Pagar por aproximação consome internet móvel do meu celular?
Não. A transferência via NFC ocorre exclusivamente por indução eletromagnética local entre o telefone e o terminal, sem consumir pacote de dados ou exigir Wi-Fi. Quem precisa de conexão ativa à internet para liquidar a transação é apenas a maquininha do estabelecimento.
O que fazer se o meu celular não tiver antena NFC de fábrica?
A ausência de NFC é uma limitação de hardware impossível de contornar por aplicativos ou atualizações. Para fazer pagamentos sem inserir o cartão, utilize a leitura de QR Code Pix no aplicativo do seu banco ou aproxime o próprio cartão físico diretamente no terminal da loja.
Pagar pelo celular via NFC é mais seguro do que usar o cartão físico?
Sim. O smartphone só emite o sinal após desbloqueio por biometria facial, digital ou senha, e a carteira digital substitui os dados reais por um token dinâmico descartável. Já o cartão físico autoriza cobranças de até R$ 200 sem pedir senha caso caia em mãos de terceiros.