Como transformar o celular em maquininha de cartão: opções e requisitos em 2026
Dá para transformar o celular em maquininha sem comprar aparelho extra nem pagar aluguel mensal. O requisito é simples: você precisa de um smartphone com NFC, sistema operacional em dia e conta aberta numa instituição de pagamentos que libere a cobrança por aproximação. Em poucos minutos, autônomos e microempreendedores individuais passam a receber no crédito e no débito encostando o cartão no próprio telefone, com o dinheiro caindo direto na conta cadastrada.
Principais conclusões
- O aparelho deve rodar no mínimo o Android 10 com Google Play Services ou iOS 16.4 a partir do iPhone XS, sem root, jailbreak ou modo de desenvolvedor ativado.
- A tecnologia Tap on Phone processa as vendas como transação de cartão presente, reduzindo custos de intermediação e eliminando leitores Bluetooth externos.
- O dinheiro cai na conta em prazos que variam de segundos até 1 dia útil, com taxas no débito partindo de 0,75% nas principais adquirentes do mercado.
Como funciona o celular como maquininha e o que você precisa saber antes de começar
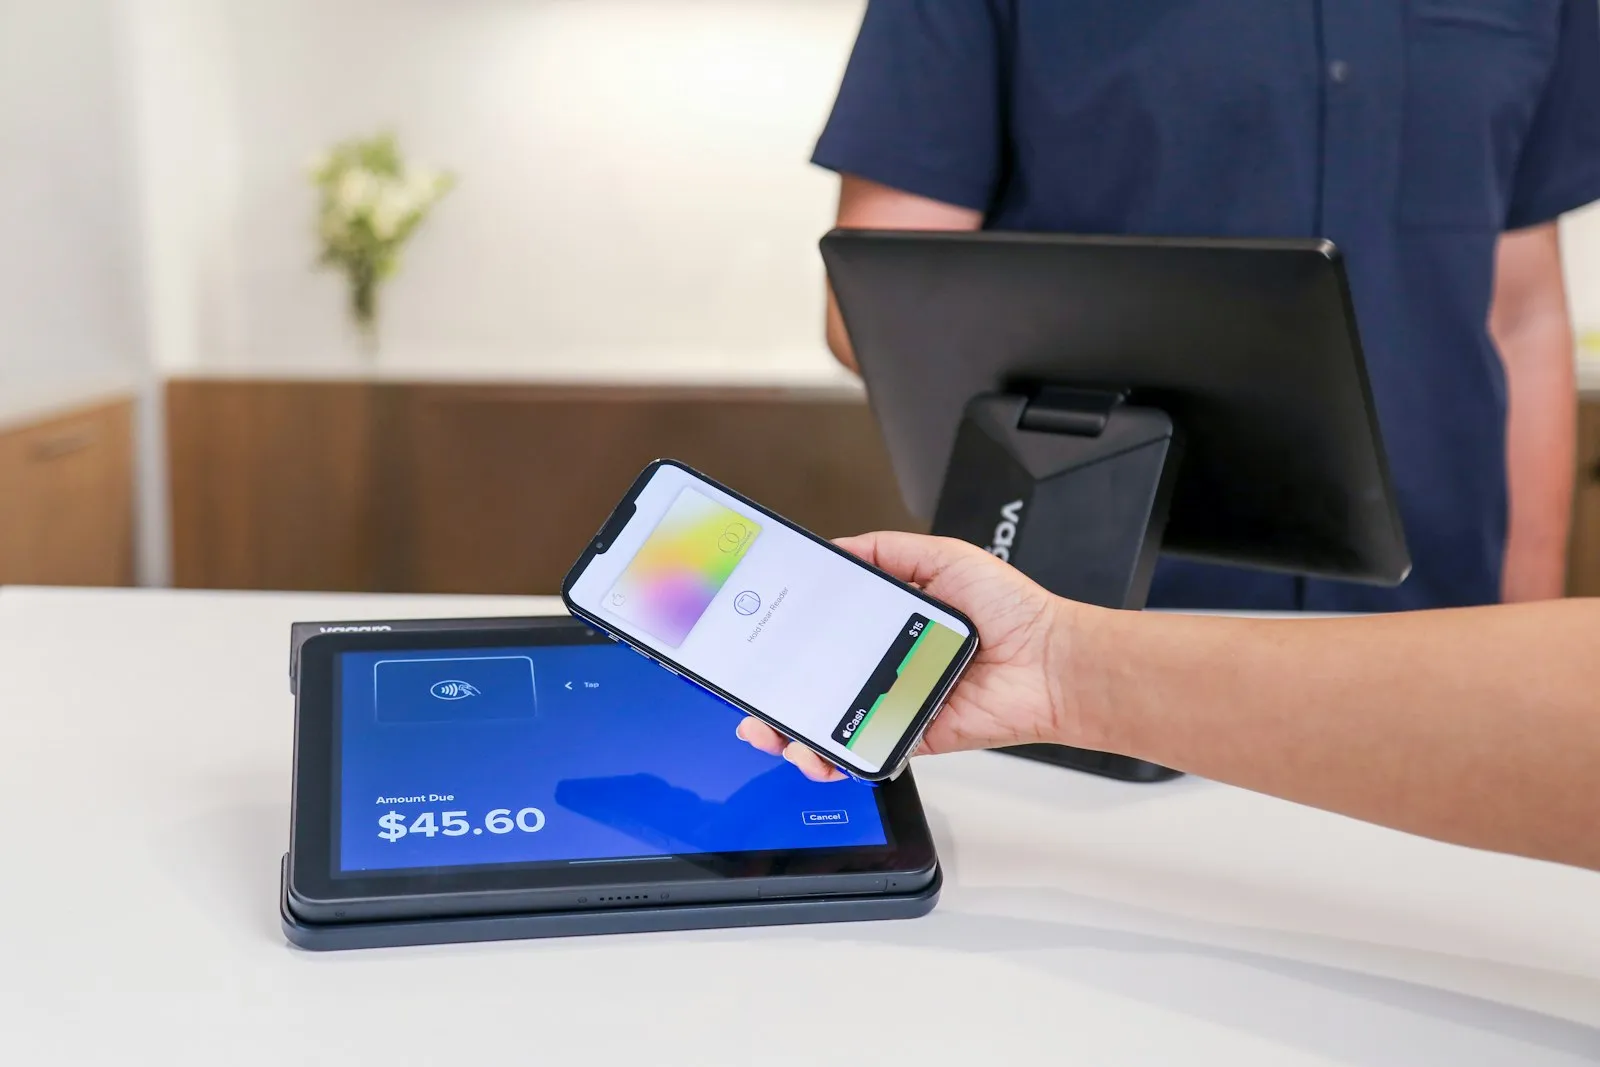
O sistema por trás dessa operação se chama Tap on Phone. Ele funciona por meio da antena NFC (Near Field Communication), trocando dados por radiofrequância a curta distância para ler cartões físicos ou carteiras digitais aproximados da carcaça do aparelho.
Ao contrário do link de pagamento, em que o comprador preenche número de cartão, validade e código CVV no navegador, a cobrança por aproximação conta como transação de cartão presente. Isso reduz o custo de intermediação e aposenta de vez os antigos leitores Bluetooth, aqueles pequenos aparelhos que viviam sem bateria e perdiam o pareamento bem na hora da venda.
A segurança dessa transação segue normas rígidas do PCI Security Standards Council, com base nas diretrizes PCI-CPoC (Contactless Payments on COTS) e MPoC (Mobile Payments on COTS). Esses padrões obrigam o aplicativo a isolar a operação e criptografar tudo diretamente na camada de hardware do telefone.
Nada fica gravado na memória do seu smartphone. O número do cartão (PAN), o código de verificação e a senha digitada seguem cifrados direto para os servidores da credenciadora e das bandeiras Visa, Mastercard e Elo. Mesmo se o telefone for invadido ou furtado logo depois, não há registro algum de cartão para ser clonado.
Requisitos mínimos do aparelho: NFC, sistema operacional e segurança
Para transformar o telefone num terminal de cobrança sem travar no meio do expediente nem sofrer bloqueios automáticos, o aparelho precisa atender a requisitos técnicos específicos de hardware e segurança do sistema.
- Presença de chip NFC ativo e funcional: a antena de radiofrequência precisa estar habilitada nas configurações do sistema operacional e totalmente desimpedida de películas metálicas ou protetores magnéticos que causem atenuação do sinal eletromagnético.
- Versões de sistema operacional homologadas: em dispositivos Android, a exigência padrão é a versão 10 ou superior acompanhada do pacote oficial Google Play Services certificado; nos aparelhos da Apple, a função exige modelos a partir do iPhone XS rodando no mínimo o iOS 16.4 para suportar nativamente o Apple Tap to Pay no iPhone.
- Restrições rígidas de integridade do sistema: os aplicativos de pagamento bloqueiam automaticamente a função de cobrança caso detectem privilégios de root no Android, jailbreak no iOS, modo de desenvolvedor ativado ou instalação de versões beta de sistemas operacionais.
- Conectividade estável e geolocalização: o aparelho deve manter conexão ativa de internet móvel via 4G, 5G ou Wi-Fi estável, além do sinal de GPS ativado no momento exato da transação para auditoria territorial e mitigação de riscos de fraude exigidas pelas credenciadoras.
Passo a passo para ativar e receber pagamentos por aproximação no celular
O processo inteiro de configuração leva menos de dez minutos no aplicativo, sem precisar enviar nenhum papel ou contrato físico pelos correios.
- Selecione a adquirente compatível com o seu perfil cadastral (Pessoa Física ou MEI/PJ) e instale o aplicativo oficial obtido na Google Play Store ou Apple App Store.
- Conclua a validação de segurança biométrica no aplicativo enviando a foto frente e verso do seu documento oficial (RG ou CNH) e realize o reconhecimento facial com teste de vivacidade em ambiente bem iluminado.
- Acesse as configurações do aplicativo para ativar a funcionalidade de cobrança por aproximação (como InfiniteTap, Point Tap, NuTap ou SumUp Tap) e conceda permissões definitivas de uso do leitor NFC e do GPS do dispositivo.
- Digite o valor da venda na tela inicial de cobrança, escolha a modalidade (débito ou crédito à vista/parcelado), instrua o cliente a encostar o cartão físico, celular ou relógio inteligente na traseira do smartphone até a confirmação visual e emita o comprovante digital via WhatsApp, SMS ou e-mail.
Comparativo das principais soluções no Brasil: taxas, regras e suporte
O custo cobrado pelas credenciadoras no Tap on Phone varia conforme o faturamento mensal do seu negócio, o tipo de cadastro (se pessoa física ou jurídica) e o prazo escolhido para o dinheiro cair na conta.
| Solução | Sistemas Compatíveis | Taxa Débito (Estimativa Padrão) | Taxa Crédito à Vista (Recebimento Imediato) | Prazo de Repasse | Perfil Aceito |
|---|---|---|---|---|---|
| InfinitePay (InfiniteTap) | Android e iOS | 0,75% a 1,38% | 2,89% a 3,15% | No mesmo dia útil ou em segundos | MEI e PJ |
| Mercado Pago (Point Tap) | Android e iOS | 1,39% a 1,68% | 3,15% a 4,98% | Na hora | Pessoa Física, MEI e PJ |
| Nubank (Tap to Pay / NuTap) | Android e iOS | 0,89% a 1,24% | 3,15% | Em 1 dia útil ou imediato | Exclusivo PJ e MEI correntistas |
| SumUp (SumUp Tap) | Android e iOS | 1,35% a 1,60% | 3,10% a 4,20% | Em 1 dia útil ou imediato | Pessoa Física, MEI e PJ |
| PagBank (Tap on Phone) | Android e iOS | 1,49% a 1,69% | 3,19% a 4,49% | Na hora | Pessoa Física, MEI e PJ |
Esses números refletem as taxas de balcão vigentes em 2026 para quem recebe sem planos de antecipação automática de longo prazo. Vale prestar atenção às regras de entrada: instituições como o Nubank pedem conta jurídica aberta na casa para liberar o recurso, e a InfinitePay concentra o foco quase que exclusivamente em empresas com CNPJ ativo.
Taxas ocultas, prazos de recebimento e bandeiras aceitas: como avaliar
A conta final da cobrança pelo celular raramente bate com os números anunciados nas propagandas. Ler com lupa as condições de repasse antes de bater o martelo evita surpresas desagradáveis no fim do mäs.
Várias empresas atraem o comerciante com taxas promocionais bem baixas, como 0,40% no débito ou 1,99% no crédito à vista. O detalhe é que essas condições costumam expirar entre 30 e 90 dias, ou assim que as vendas batem uma meta inicial (quase sempre R$ 5.000). Passado esse fôlego inicial, o contrato salta para a tabela padrão e a tarifa sobe sem aviso explícito se você não acompanhar o extrato pelo aplicativo.
O perigo real das vendas a prazo está no custo embutido da antecipação automática. Querer o valor de uma venda em dez vezes disponível logo no dia seguinte significa somar a taxa básica de intermediação a um percentual mensal de antecipação que varia entre 1,30% e 1,99% por parcela. No fim das contas, a credenciadora pode reter mais de 15% do valor bruto da mercadoria, corroendo toda a margem de quem não embute esse custo no preço de venda.
Nem tudo passa no celular: enquanto Visa e Mastercard funcionam em praticamente qualquer aplicativo homologado, aceitar Elo ainda depende do convénio de cada empresa. Já cartões de benefícios e vouchers corporativos (como Ticket, Alelo, Sodexo e VR) dificilmente passam direto no aparelho. Eles exigem cadastros específicos e terminais com homologações próprias vinculadas ao Programa de Alimentação do Trabalhador.
Android versus iPhone: particularidades de uso e compatibilidade
Na rotina diária, usar o celular para cobrar traz peculiaridades práticas que mudam bastante conforme o sistema operacional do aparelho.
- Posicionamento físico da antena NFC: nos modelos da Apple compatíveis, o sensor de leitura situa-se invariavelmente na parte superior traseira, junto ao módulo óptico de câmeras; em dispositivos Android, a antena pode estar alocada no terço superior, no centro exato da tampa traseira ou próximo à base inferior, obrigando o comerciante a identificar o ponto correto para não constranger o cliente com tentativas falhas.
- Disponibilidade do Apple Tap to Pay no iPhone: a Apple controla rigorosamente o acesso à antena NFC por meio de credenciamento direto de parceiros locais autorizados, dispensando módulos adicionais no sistema, enquanto no ecossistema Android a instalação pode requerer bibliotecas auxiliares de segurança fornecidas pela loja de aplicativos.
- Sensibilidade mecânica a capinhas e suportes: capas protetoras robustas antichoque com espessura acima de 3 milímetros, anéis de dedo em metal e chapas de fixação para suportes veiculares magnéticos atuam como escudos de blindagem eletromagnética, interrompendo a indução do chip do cartão e forçando a remoção do acessório durante o atendimento.
Quando usar apenas o smartphone e quando contratar uma maquininha dedicada
Vender apenas pelo celular é uma saída imbatível para quem atende na rua ou presta serviços externos. Já num balcão com fila constante, a dinâmica muda e o aparelho começa a mostrar suas limitações.
A bateria é um dos maiores gargalos operacionais. Manter a antena NFC ligada, a tela com brilho alto para o cliente enxergar e o 4G ou 5G ativos consome carga num ritmo acelerado. Num dia de movimento forte, o celular pode apagar antes do fim da tarde se você não tiver uma tomada ou um carregador portátil sempre por perto.
Cobranças de valores maiores esbarram na desconfiança do cliente. Acima do teto padrão de aproximação sem senha (geralmente R$ 200), o comprador precisa digitar o PIN na tela de toque do aparelho do lojista. Muita gente trava nessa hora: bate aquele receio natural de colocar a senha bancária no telefone pessoal de um estranho por medo de aplicativos espiões.
Colocar a cobrança no celular complica a rotina quando você tem funcionários. Ou você entrega seu telefone pessoal na mão do atendente, ou pede para ele baixar o app no aparelho dele.
No primeiro caso, você expõe dados e saldo da conta bancária; no segundo, cria margem para atrito trabalhista pelo uso de equipamento particular no expediente.
Por isso, o terminal físico tradicional continua indispensável no balcão de padarias, mercados e lojas de roupa: aguenta tombo de balcão, imprime comprovante na hora e traz teclado numérico de verdade. Já para quem atende na rua (como feirantes, encanadores, diaristas e entregadores), cobrar pelo smartphone resolve a venda sem complicação.
Checklist de segurança e solução de falhas antes da primeira venda
Siga estas quatro etapas práticas para testar o aparelho agora e não passar aperto na frente do cliente.
- Faça uma transação teste no valor de R$ 1,00 utilizando um cartão próprio: o pagamento deve ser reconhecido em até quatro segundos pelo leitor e a tela precisa exibir o comprovante oficial com código de autorização gerado pela bandeira.
- Configure o bloqueio biométrico para abertura do aplicativo financeiro e determine o bloqueio de tela do celular após 30 segundos de inatividade: o acesso às contas bancárias e transferências Pix jamais deve ficar liberado na tela principal durante o processo de venda.
- Remova acessórios com peças metálicas ou ímãs da traseira do aparelho e confirme se o atalho de NFC permanece ativado no menu rápido da barra de notificações do smartphone: o leitor não pode apresentar perda de sinal durante o repouso do aparelho.
- Tenha em mãos um banco de energia portátil (power bank) com capacidade nominal mínima de 10.000 mAh e assegure pacote de internet móvel disponível no chip SIM: a cobrança não deve ser paralisada caso o sinal do Wi-Fi local oscile ou falte energia elétrica no estabelecimento.
Perguntas frequentes
É possível parcelar vendas quando utilizo o celular como leitor de cartão?
Sim. As plataformas permitem parcelar em até 12 ou 18 vezes, mas a antecipação automática para receber no dia seguinte embute taxas mensais entre 1,30% e 1,99% por parcela. Se você não repassar esse custo ao cliente ou não calcular a margem, o desconto total retido pela adquirente pode ultrapassar 15% do valor da mercadoria.
O celular consegue ler cartão de chip comum ou tarja magnética sem aproximação?
Não. O smartphone opera unicamente pela tecnologia sem contato (NFC), comunicando-se com cartões físicos contactless ou carteiras digitais no celular e smartwatch. Para atender compradores que possuem apenas cartões antigos de inserção ou tarja magnética, a única solução é utilizar uma maquininha física tradicional.
O que acontece se a compra ultrapassar o limite de valor sem senha?
O aplicativo abre um teclado dinâmico na tela para o cliente digitar a senha de quatro ou seis dígitos. Se o comprador hesitar por receio de segurança em digitar o código no smartphone do vendedor, uma alternativa imediata para não travar a venda é sugerir o pagamento via carteira digital, que dispensa senha física na tela ao validar biometria direto no aparelho do cliente.
Posso cadastrar mais de um celular na mesma conta de pagamentos para minha equipe vender?
Sim, criando perfis de acesso restrito de vendedor no painel da instituição. Essa configuração impede que os atendentes vejam o saldo da empresa ou façam transferências, mas exige atenção jurídica caso a equipe utilize aparelhos particulares próprios no expediente comercial.