Como vender com cartão sem máquina de cartão: 5 alternativas para receber
Receber pagamentos no cartão de crédito ou débito sem depender de maquininha física elimina logo de cara custos com aluguel e taxas de adesão. Em 2026, recursos como aproximação direto no celular, links de cobrança, checkouts online, QR Codes e faturas digitais atendem vendas presenciais e remotas, praticando taxas entre 1,3% e 4,99% por transação.
Principais conclusões
- Economia imediata de R$ 150 a R$ 800 ao eliminar a compra do terminal, além de cortar aluguéis que variam entre R$ 50 e R$ 140 mensais.
- Transações remotas (CNP) custam de 0,5% a 1,5% a mais em taxas do que cobranças por aproximação presencial para compensar a análise antifraude.
- Para cobranças presenciais acima do limite de R$ 200, o cliente precisa digitar a senha no teclado criptografado exibido no próprio smartphone.
- Os prazos de recebimento podem ser escolhidos na hora do cadastro entre liberação imediata (D+0), no dia útil seguinte (D+1) ou em 30 dias (D+30).
Este guia trata exclusivamente de transações feitas em smartphones e navegadores web, dispensando leitores externos ou acessórios pareados via Bluetooth.
Como vender com cartão sem máquina de cartão: cenários presenciais e remotos
Cobrar no cartão sem o terminal físico funciona graças a aplicativos certificados pelo padrão internacional PCI-DSS, que transformam celulares e navegadores em pontos de captura de venda. Para o microempreendedor individual e o autônomo, o ganho é direto: corta gastos de R$ 150 a R$ 800 na compra do aparelho ou aluguéis mensais que oscilam de R$ 50 a R$ 140.
O divisor prático aqui é o tipo de transação: cartão presente (CP) ou cartão não presente (CNP). Quando você encosta o cartão no celular, a transação entra como cartão presente, pois a antena NFC valida o chip físico na hora. Em links ou sites, a operação vira CNP, categoria em que as adquirentes costumam cobrar de 0,5% a 1,5% a mais para cobrir a análise dos sistemas antifraude.
O cadastro pede só uma conta bancária ou de pagamento no mesmo CPF ou CNPJ da operação comercial. Empresas como Mercado Pago, PagBank, Stone, Ton e InfinitePay liberam a conta em poucos minutos após o envio de documento com foto e comprovante de atividade. O dinheiro das vendas entra na sua conta na hora (D+0), no dia útil seguinte (D+1) ou no prazo de 30 dias (D+30), conforme o plano contratado.
1. Tap to Pay no smartphone: cobrança presencial por aproximação NFC
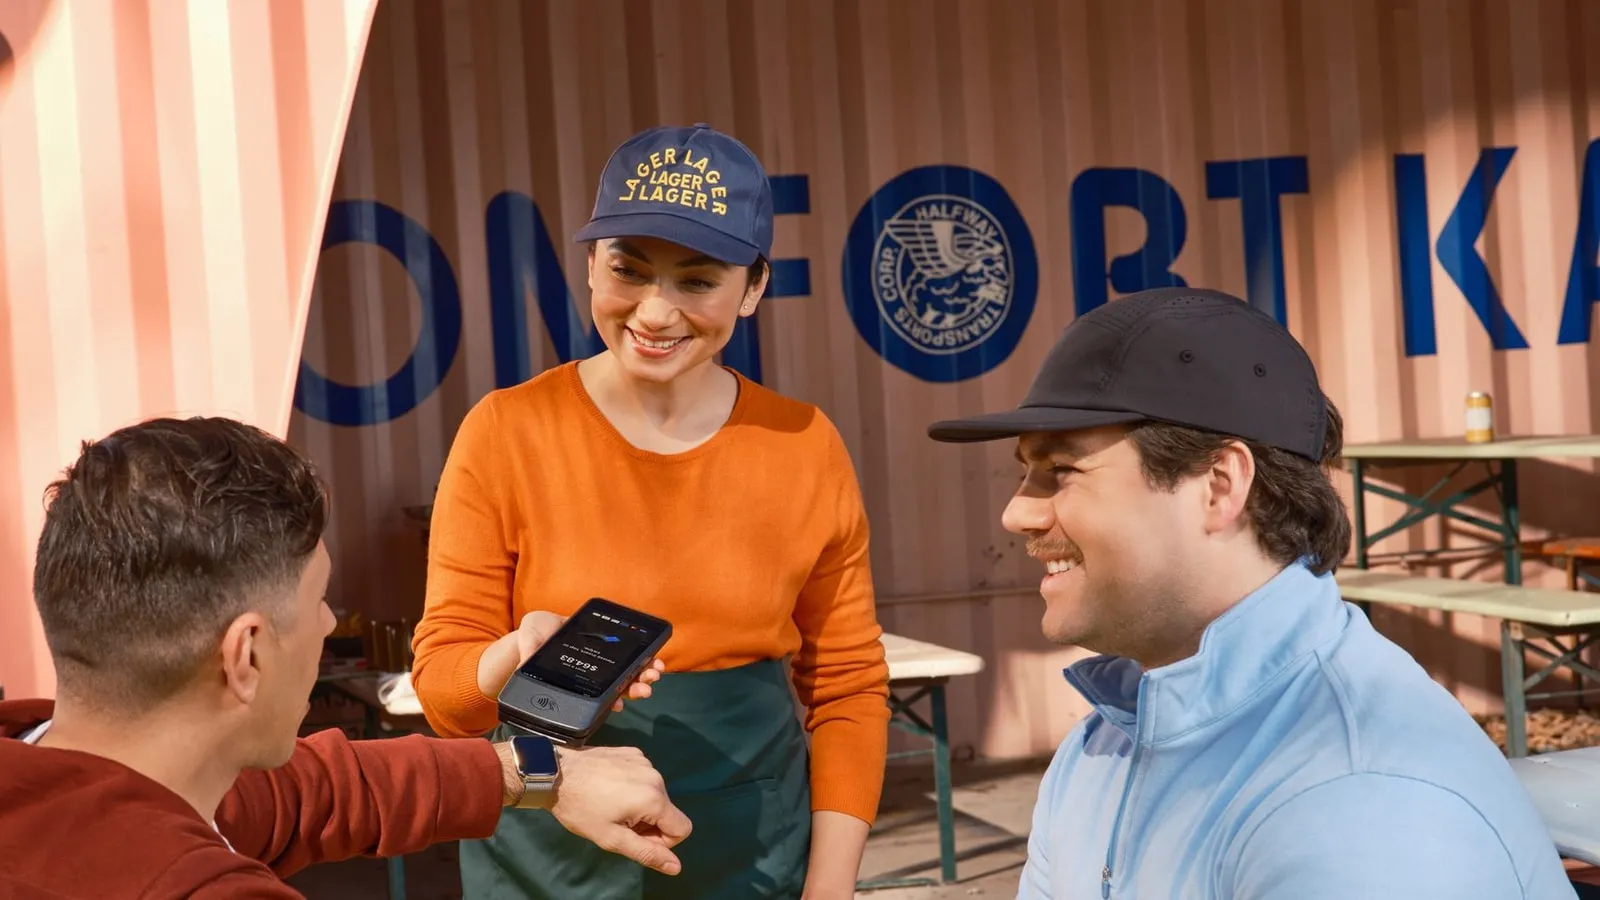
A tecnologia Tap to Pay transforma o smartphone num terminal de aproximação via antena NFC. Você digita o valor no aplicativo, o cliente aproxima o cartão, celular ou relógio na parte traseira do aparelho, e a cobrança passa no débito, no crédito à vista ou no parcelado sem complicação.
- Verificação de compatibilidade do dispositivo: confira se o seu celular conta com a tecnologia NFC ativa no menu de conexões, rodando o sistema operacional Android versão 10 ou superior com serviços Google instalados, ou se é um iPhone XS ou modelo posterior rodando a versão mais recente do sistema iOS.
- Abertura e configuração do aplicativo credenciado: faça login no aplicativo da sua adquirente de escolha (como InfiniteTap da InfinitePay, TapTon da Ton, Tap no Celular do PagBank ou Point Tap do Mercado Pago) e conceda as permissões de biometria facial, localização GPS e acesso ao leitor de aproximação.
- Digitação da venda e captura do pagamento: acesse a opção 'Cobrar com aproximação', digite o valor da compra, escolha a modalidade entre débito, crédito à vista ou número de parcelas e oriente o cliente a aproximar o cartão físico, celular (com carteiras como Apple Pay ou Google Pay) ou relógio inteligente na região superior traseira do seu aparelho.
- Digitação de senha para valores acima do teto de segurança: quando a transação ultrapassa o valor limite de R$ 200 estipulado pelas bandeiras para compras sem contato, oriente o comprador a inserir a senha pessoal de 4 ou 6 dígitos no teclado virtual criptografado exibido na tela do próprio smartphone antes de enviar o comprovante por WhatsApp ou SMS.
Capinhas muito grossas ou modelos com chapas metálicas para suporte de carro bloqueiam o sinal da antena NFC. Se a cobrança der erro de leitura ou o cartão demorar para responder, tire a capa do celular: isso resolve quase todas as falhas de conexão no ponto de venda.
2. Link de pagamento: cobrança ágil por WhatsApp, redes sociais e e-mail
O link de pagamento funciona como uma página temporária de checkout que você gera no aplicativo e envia por WhatsApp ou e-mail. O próprio cliente digita os dados do cartão de forma segura, de qualquer canto do país, sem que você precise ver ou armazenar os números do cartão dele.
- Criação do link com discriminação de produto: entre na aba de vendas do aplicativo financeiro (como Mercado Pago, PagBank ou Asaas), clique em 'Criar Link de Pagamento', preencha a descrição detalhada do item ou serviço, insira o valor exato e determine um prazo de expiração do link de 1 a 72 horas para prevenir mudanças de preço.
- Definição das condições de parcelamento: configure o número máximo de parcelas que o cliente poderá escolher no checkout e selecione a regra de custos, escolhendo se o seu negócio absorverá a taxa de parcelamento ou se o sistema repassará o encargo financeiro das parcelas diretamente para o cliente.
- Envio pelos canais de atendimento: copie o endereço web criptografado gerado pela plataforma e envie diretamente na conversa do WhatsApp, no chat privado do Instagram, por mensagem SMS ou incorporado em um e-mail de orçamento comercial.
- Confirmacao no sistema e expedicao: acompanhe a notificacao instantanea no painel da sua conta e aguarde a mudanca de status para 'Pagamento Aprovado' antes de liberar qualquer mercadoria para entrega fisica ou transporte terceirizado.
O calcanhar de aquiles do link é o risco de contestação de compra por chargeback. Para se proteger, guarde os registros de conversa, os comprovantes de entrega assinados e os dados de contato do comprador: sem essa documentação, reverter uma disputa com a operadora do cartão é quase impossível.
3. Checkout web e catálogo online: vendas recorrentes e automação
Checkouts online e catálogos integrados ligam a vitrine da sua loja direto a um gateway de pagamento. O cliente escolhe os produtos, calcula o frete e paga no cartão sem exigir que você pare o que está fazendo para gerar cobranças manuais a cada novo pedido.
A escolha principal fica entre checkout transparente e redirecionado. No transparente, o cliente digita os dados do cartão dentro do seu próprio site, o que reduz o abandono e costuma elevar a conversão entre 15% e 25%. Já o redirecionado manda a pessoa para a página da adquirente (como Mercado Pago ou PagBank); a instalação é imediata e não exige código, mas a troca repentina de endereço no navegador ainda espanta clientes desconfiados.
Quem vende planos de manutenção, consultorias contínuas ou cursos com mensalidade recorrente pode recorrer a plataformas como Asaas e InfinitePay para tokenizar cartões. O gateway guarda uma chave criptografada em ambiente seguro e debita a mensalidade todo mês no limite do cliente, dispensando a coleta repetida dos 16 dígitos e do código CVV.
Os sistemas antifraude rodam em segundo plano a cada venda online, cruzando endereço IP, geolocalização, histórico do CPF e o comportamento no preenchimento do formulário. Conexões feitas por VPN ou dados de entrega diferentes do endereço de cobrança do cartão costumam disparar alertas que cancelam a transação preventivamente.
4. Carteiras digitais e QR Code na venda com cartão
Cobrar com cartão via QR Code é exibir o código impresso no balcão ou na tela do seu aparelho para o cliente escanear com a câmera. Pelo aplicativo da carteira digital dele, o valor é debitado no limite do cartão de crédito cadastrado, confirmando o pagamento na hora.
Cuidado para não confundir o QR Code do Pix com o QR Code de carteira digital. No Pix bancário comum, o dinheiro sai da conta corrente com taxas perto de zero para pessoa física ou de 0,7% a 1,4% para empresas. No código de carteiras como Mercado Pago ou PicPay pago com cartão de crédito, a operação cai na fatura do comprador e repassa a você as taxas normais de intermediação de crédito, que costumam variar entre 2,8% e 3,9%.
A regra no balcão precisa ser clara: nunca libere a mercadoria olhando apenas a tela do cliente. Golpistas usam aplicativos falsos que imitam comprovantes e animações bancárias com perfeição. Espere sempre a notificação no seu celular ou atualize o extrato dentro do aplicativo oficial da sua conta antes de entregar o produto.
5. Fatura e cobrança digital detalhada para serviços
A fatura digital reúne discriminação detalhada dos serviços, termos contratuais e um botão de pagamento no cartão em um só documento virtual. Esse formato resolve a rotina de consultores, agências e prestadores de serviços técnicos que lidam com tíquetes médios mais altos e precisam de formalização antes da cobrança.
Plataformas de cobrança como Asaas e Stone deixam você detalhar a fatura por completo: horas técnicas trabalhadas, cronograma de entregas, CNPJ de cada lado e data de vencimento. Isso resolve um gargalo comum de caixa. O tomador do serviço consegue parcelar montantes expressivos, como R$ 3.000 ou R$ 10.000, em até 12 vezes no cartão pessoal ou corporativo, enquanto quem presta o serviço garante o recebimento do saldo integral sem depender de cobrança manual de boletos.
A grande vantagem dessa fatura estruturada está no respaldo documental contra contestações indevidas. Se um cliente agir de má-fé e abrir um chargeback alegando insatisfação com o serviço, você não fica desprotegido. A fatura detalhada vinculada à ordem de serviço assinada é a principal prova que as bandeiras de cartão aceitam na arbitragem para anular o estorno e manter o dinheiro na sua conta.
Comparativo das 5 alternativas sem maquininha: custos, prazos e riscos
Definir o formato certo depende de dois fatores bem práticos: onde você encontra o seu cliente e quanto tempo o seu caixa aguenta esperar pelo dinheiro. O quadro a seguir reúne as condições e taxas vigentes em 2026 para você comparar os modelos lado a lado.
| Alternativa de Venda | Canal Principal | Taxa Media (Credito a Vista) | Prazo Padrão de Liberação | Risco de Chargeback |
|---|---|---|---|---|
| Tap to Pay no Smartphone | Presencial em balcao ou entregas | 2,6% a 3,3% | Imediato a 1 dia útil | Muito baixo (criptografia de chip) |
| Link de Pagamento | WhatsApp e redes sociais | 3,1% a 4,4% | 1 dia útil a 30 dias | Moderado a alto (venda não presencial) |
| Checkout Web / Catalogo | Lojas virtuais proprias | 2,8% a 4,2% | 2 dias uteis a 30 dias | Moderado (filtrado por antifraude) |
| QR Code de Carteira Digital | Presencial sem contato físico | 2,8% a 3,8% | Imediato a 1 dia útil | Baixo (autenticado no app do cliente) |
| Fatura Digital de Serviços | Projetos, contratos e B2B | 2,9% a 4,5% | 1 dia útil a 14 dias | Baixo (lastro formal em contrato) |
Vender presencialmente pelo Tap to Pay tem taxa menor e elimina quase todo o risco de contestação por fraude com cartão clonado. Já a venda remota, seja por link de pagamento ou checkout próprio, cobra um percentual ligeiramente mais alto. É o preço da conveniência, já que ela permite fechar negócios em qualquer cidade sem exigir a presença física do cliente.
Critérios de escolha e prevenção contra fraudes e chargeback
Processar pagamentos com cartão pela internet exige rotinas rígidas de conferência. Muita gente esquece uma regra dura do comércio digital: quando ocorre uma fraude de chargeback no meio online, o prejuízo financeiro recai quase sempre sobre o lojista, e não sobre a adquirente.
- Arquivamento de comprovantes de entrega assinados: em vendas expedidas a distancia por link ou catalogo web, exija assinatura com nome legivel e documento de identidade no canhoto de recebimento ou utilize envio com Aviso de Recebimento (AR) pelos Correios ou transportadora, guardando os comprovantes por pelo menos 180 dias.
- Auditoria exclusivamente dentro do aplicativo oficial: nunca encerre uma venda ou libere embalagens confiando em comprovantes enviados em PDF ou prints de tela de celular encaminhados por clientes, conferindo pessoalmente o saldo registrado dentro do painel da adquirente (como InfinitePay, Ton, Mercado Pago ou Stone).
- Cálculo antecipado das taxas de antecipação de parcelas: simule os descontos praticados para o repasse em 1 dia útil (D+1) em vendas parceladas em 10x ou 12x, considerando que o custo financeiro total pode ultrapassar 14% do valor nominal da cobrança e anular a margem líquida do produto.
- Publicação formal de políticas de troca e devolução: deixe expostas as regras de cancelamento, prazos de garantia e canais oficiais de suporte no corpo do link de cobrança ou no rodapé do catálogo online, gerando lastro documental válido perante as normas do Código de Defesa do Consumidor.
Para escolher a opção ideal, analise onde a venda acontece. Se o cliente estiver cara a cara no balcão ou na visita técnica, use o Tap to Pay para pagar menos taxa e evitar contestações. Se a negociação rolar à distância pelo WhatsApp, envie links ou faturas digitais. Apenas garanta duas etapas básicas: confira a confirmação do crédito diretamente no aplicativo do seu banco antes de entregar o trabalho e embata qualquer custo de parcelamento ou antecipação no seu preço final.
Perguntas frequentes
O cliente pode pagar por aproximação no Tap to Pay se o valor exigir senha?
Sim. Quando a cobrança supera o teto de R$ 200 ou o banco emissor solicita autenticação, o aplicativo exibe um teclado virtual criptografado na tela do próprio smartphone para o cliente digitar a senha de 4 ou 6 dígitos com segurança.
Pessoa física sem CNPJ consegue vender com cartão sem ter maquininha?
Sim. Plataformas como Mercado Pago, PagBank e InfinitePay autorizam o cadastro usando apenas CPF e conta bancária sob a mesma titularidade. A validação exige apenas o envio de documento com foto para liberar recursos como Tap to Pay e links de pagamento.
O que acontece em caso de chargeback em vendas feitas por link de pagamento?
A adquirente bloqueia o valor transacionado do seu saldo até a conclusão da disputa. Para defender o recebimento, o vendedor precisa apresentar provas documentais consistentes, como comprovante de entrega assinado com documento do recebedor, histórico de conversas e nota fiscal da operação.
É preciso pagar mensalidade para manter o aplicativo de vendas por aproximação no celular?
Não. Os aplicativos de adquirentes dispensam taxas de adesão ou aluguel fixo mensal no celular. O comerciante arca unicamente com as taxas percentuais sobre as vendas aprovadas, que variam de 2,6% a 3,3% no crédito à vista, dependendo do prazo de repasse escolhido.