Como funciona a maquininha de cartão? Do chip ao dinheiro na conta
Muitos comerciantes acham que a maquininha transfere o dinheiro na hora para a conta da loja, assim que soa o bip. Não é bem assim. O terminal funciona como uma interface de captura: ele recolhe dados criptografados e registra uma promessa de pagamento perante cinco agentes financeiros. O saldo líquido só cai no caixa depois da liquidação bancária, já com o abatimento das tarifas contratuais.
Principais conclusões
- O trajeto completo de autorização entre a captura no terminal físico e o aval do banco emissor leva menos de 3 segundos em conexões estáveis.
- Negócios com faturamento acima de R$ 30.000 por mês reduzem custos ao migrar de subadquirentes para adquirentes diretas com taxas MDR negociadas.
- No fluxo regulamentar sem antecipação, as liquidações ocorrem em D+1 útil para compras no débito e D+30 corridos para crédito à vista.
Como funciona maquininha de cartão: os 5 atores da transação
Qualquer venda no cartão precisa amarrar cinco pontas: o cliente, o comércio, a adquirente, a bandeira e o banco emissor. Se um único elo falhar na conferência dos dados, a maquininha nega a transação em questão de segundos.
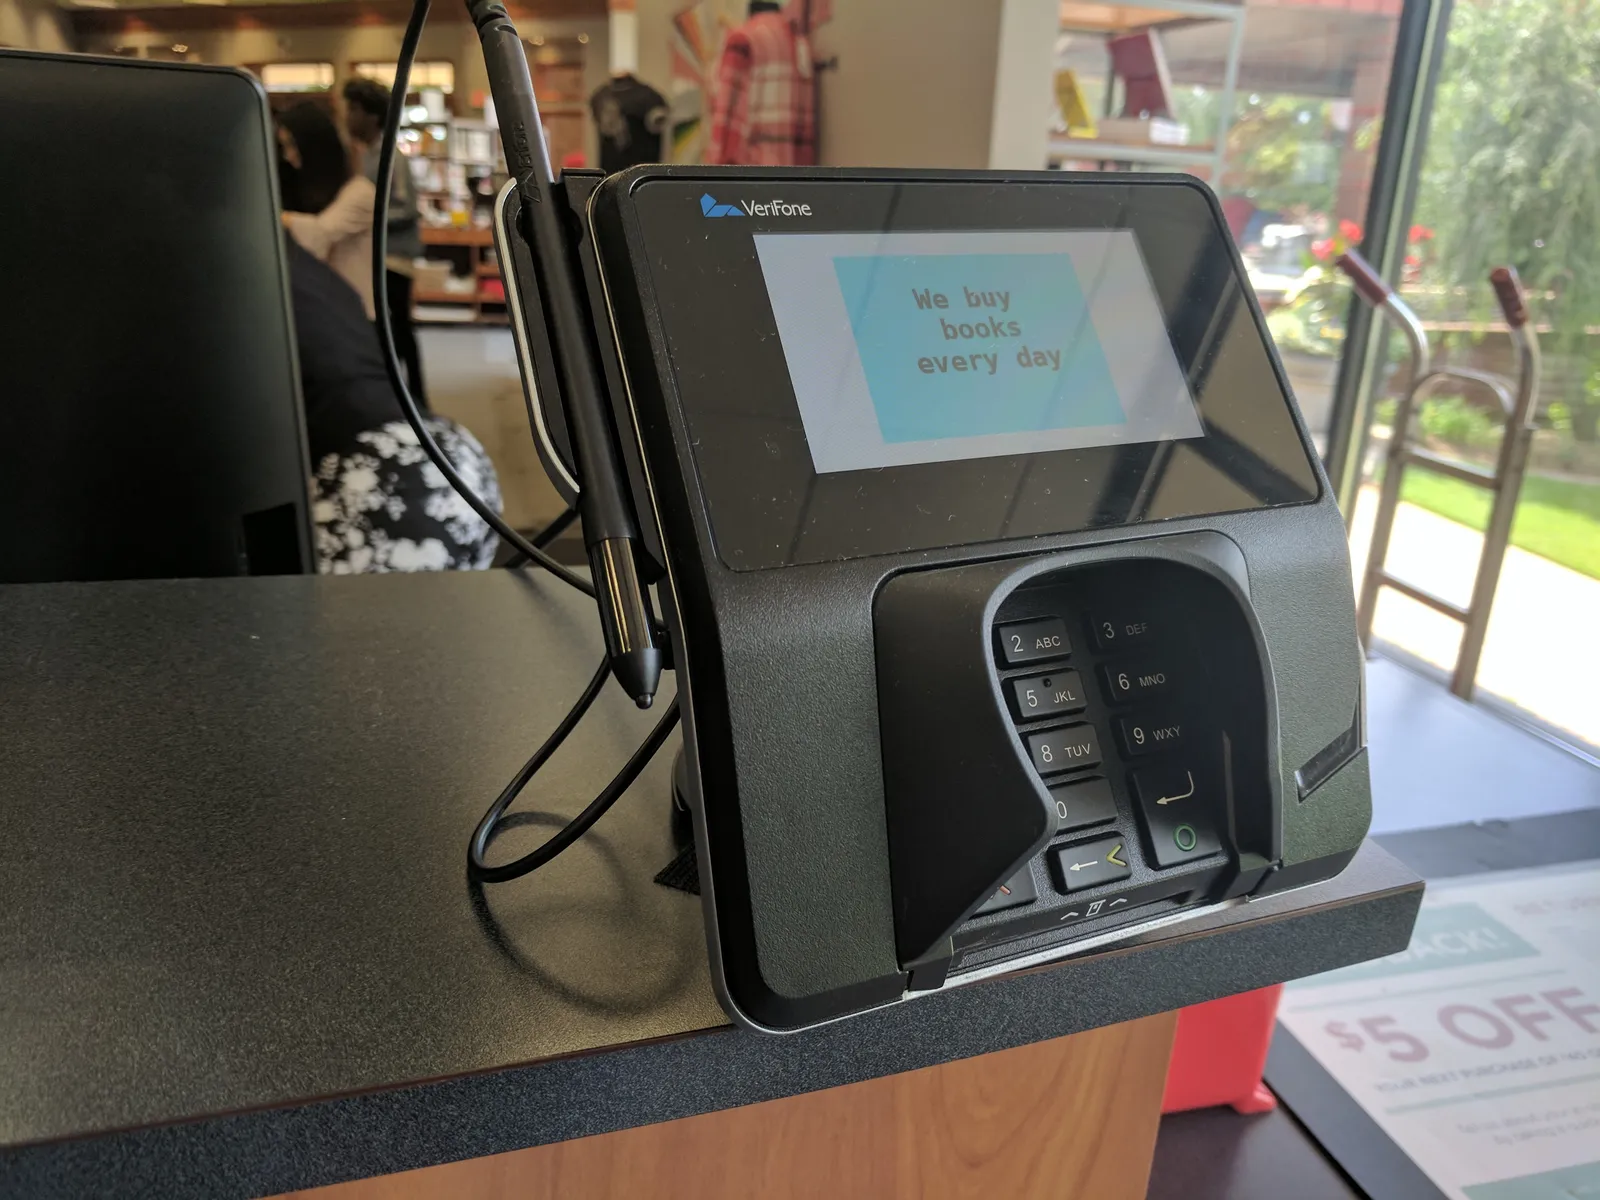
O terminal físico (o chamado POS, de Point of Sale) é apenas a porta de entrada dessa engrenagem. Ele não guarda saldo nem processa dinheiro por conta própria. A função dele é técnica: ler o chip ou a aproximação via NFC, trancar as informações com criptografia de ponta e disparar a mensagem em segurança até a adquirente.
Do lado do cliente atuam o comprador e o banco emissor dele, como Nubank, Itaú, Bradesco ou Banco do Brasil. É o emissor quem checa o limite ou saldo, aprova a despesa e banca o risco de calote perante o arranjo de pagamentos.
Do lado do comerciante trabalha a credenciadora, ou adquirente, como Cielo, Rede e Stone. Ela homologa o equipamento, processa a operação e deposita o valor líquido na conta jurídica. Entre ela e o banco entram as bandeiras, como Visa, Mastercard e Elo, que operam as rodovias mundiais de comunicação e ditam as regras de segurança e taxas de intercâmbio de toda a rede.
Adquirente versus subadquirente: quem realmente processa seu dinheiro?
A adquirente liga o lojista diretamente às bandeiras e à câmara de compensação bancária. A subadquirente, em contrapartida, funciona como intermediária, reunindo pequenas empresas em um único contrato compartilhado. Essa diferença básica altera custos de taxas, facilidade para gerenciar contestações de compra e o prazo em que o faturamento entra na conta.
| Critério de Comparação | Adquirente Direta (Cielo, Rede, Stone) | Subadquirente / Intermediadora (Mercado Pago, PagBank) |
|---|---|---|
| Conexão com as redes | Ligação direta com as bandeiras de cartão (Visa, Mastercard, Elo) | Conecta-se por meio de uma adquirente parceira para processar a venda |
| Modelo de liquidação | Depósito direto na conta corrente ou de pagamentos escolhida pelo lojista | Retenção inicial em carteira virtual própria antes da transferência para o banco |
| Custódia e prazos | Fluxos padrão (D+30 no crédito, D+1 no débito) ou antecipação contratada | Operação comum com antecipação compulsória já embutida (D+0, D+1 ou D+14) |
| Custos e taxas (MDR) | Taxas menores e negociáveis de acordo com o volume de faturamento mensal | Taxas de partida mais altas, com pouca flexibilidade para descontos por volume |
| Tratamento de chargeback | Envio do aviso de contestação com prazo formal de defesa por documentos | Bloqueio imediato do saldo em conta digital segundo termos de adesão |
| Perfil de negócio indicado | Empresas formalizadas com faturamento acima de R$ 30.000 por mês | Autônomos, MEIs e comércios no início das atividades com baixo faturamento |
Entender essa diferença evita perda de margem no fechamento do mês. Subadquirentes quebram um galho para quem está começando porque não exigem faturamento mínimo nem burocracia pesada, mas cobram taxas percentuais salgadas. Quando as vendas aumentam, essa mordida corrói o lucro rapidamente.
Passo a passo de uma venda: o caminho de 3 segundos do chip ao banco
O trajeto entre encostar o cartão e ver a mensagem de venda autorizada consome menos de três segundos em redes estáveis. Nesse instante, dados cifrados viajam milhares de quilômetros por cabos de fibra e antenas celulares, cruzando a loja, a credenciadora, a bandeira e a instituição bancária.
- Captura física dos dados: O microprocessador embutido no cartão ou a antena de aproximação (NFC) entra em comunicação com o leitor da máquina, cumprindo as regras de validação estipuladas pela especificação global da EMVCo.
- Criptografia no terminal: O hardware do POS gera um código dinâmico exclusivo (criptograma) que mascara os números do cartão e cifra a senha digitada no teclado blindado, impedindo a clonagem das informações em caso de interceptação de sinal.
- Envio para a adquirente: O pacote de dados viaja pela rede móvel de dados ou pela conexão Wi-Fi até a infraestrutura central da credenciadora contratada pelo comerciante.
- Roteamento pela bandeira: A adquirente decodifica o código de identificação bancária do cartão (BIN) e encaminha a mensagem padronizada para a rede da bandeira responsável, como Visa ou Mastercard.
- Autorização no banco emissor: O sistema do banco do cliente processa a mensagem, cruza os parâmetros de compra com seus modelos antifraude, confere a existência de limite ou saldo disponível e emite a resposta de aceite ou recusa.
- Confirmação e impressão: A resposta de aprovação faz o caminho de volta em frações de segundo, gerando um código alfanumérico no visor da maquininha e autorizando a impressão ou o envio digital do comprovante.
Todo esse tráfego roda sob o protocolo bancário ISO 8583. Caso o banco emissor demore mais de 30 ou 45 segundos para responder por falha de sinal, a credenciadora cancela a operação no mesmo instante (o chamado desfazimento técnico), impedindo cobrança duplicada na fatura do cliente.
Modalidades de pagamento: débito, crédito, Pix e vouchers no terminal
Cada função escolhida no teclado segue uma esteira de compensação particular. Isso dita o dia exato em que o dinheiro fica disponível para o caixa e a fatia que as taxas contratuais vão morder do faturamento bruto.
No débito, os recursos saem da conta bancária do titular e caem para o comerciante em um ou dois dias úteis (D+1 ou D+2). É a modalidade com as tarifas mais amigáveis do balcão, quase sempre entre 1% e 2% do valor da compra, exatamente pelo baixo risco de calote para as instituições envolvidas.
No crédito à vista, o cliente só paga no fechamento da fatura mensal, e o repasse para o lojista respeita o prazo legal padrão de trinta dias (D+30). Se o parcelamento for da própria loja (sem juros ao consumidor), a credenciadora libera parcela por parcela a cada mês, salvo se houver antecipação contratada. Quando o parcelamento é feito pelo emissor (com juros repassados ao cliente), o banco assume as parcelas e liquida todo o montante para o lojista como venda à vista.
O Pix na maquininha gera um QR Code dinâmico na tela e conversa com a infraestrutura do Banco Central, creditando os fundos em poucos segundos na conta vinculada. Já os vales de alimentação e refeição ligados ao PAT seguem outra lógica: operam em arranjos fechados, exigem credenciamento individual com Ticket, Pluxee ou Alelo, praticam taxas que superam 6% com frequência e seguram a liquidação por prazos que variam de 30 a 60 dias.
Modelos de conexão: chip móvel, Wi-Fi, Bluetooth, Smart POS e TEF
A escolha do formato da máquina precisa respeitar o fluxo físico do ponto de venda, a necessidade de levar o leitor até o cliente e a compatibilidade com a automação fiscal do negócio.
- Leitores compactos pareados via Bluetooth: Dispositivos de bolso que dependem da internet e do aplicativo do celular do vendedor para funcionar. Servem para autônomos, prestadores de serviços externos e técnicos que realizam poucas cobranças diárias fora do balcão.
- Terminais autônomos sem fio com chip e Wi-Fi: Aparelhos que contam com plano de dados móveis integrado por chip de operadora e antena Wi-Fi própria. Dispensam o uso do celular e trazem impressora térmica com bobina para emissão imediata da via de papel, sendo o modelo padrão para bares, restaurantes e lojas de rua.
- Terminais inteligentes Smart POS: Máquinas com sistema operacional Android e tela sensível ao toque. Permitem instalar aplicativos de controle de estoque, frente de caixa (PDV), leitura de código de barras pela câmera do aparelho e emissão direta de notas fiscais do consumidor eletrônicas (NFC-e).
- Sistemas TEF (Transferência Eletrônica de Fundos) com PIN Pad: Equipamentos interligados fisicamente ao computador e ao software de automação comercial da loja. O valor da compra é transmitido diretamente do sistema de vendas para o leitor de cartão, eliminando erros humanos de digitação e centralizando a conciliação financeira de múltiplos caixas.
Quem tem balcão movimentado precisa fugir de aparelhos dependentes de celular via Bluetooth, que costumam travar a conexão e descarregar na pior hora. Da mesma forma, mercadinhos e farmácias ganham agilidade e controle ao implantar terminais TEF, eliminando erros manuais de digitação de valores na troca de turno dos caixas.
Taxa MDR, antecipação e TPV: o cálculo do valor líquido da venda
O valor líquido que sobra na conta do comerciante resulta da subtração da taxa MDR (Merchant Discount Rate) e dos descontos contratuais de antecipação sobre o total da venda bruta.
A taxa MDR não é um ganho exclusivo da credenciadora: ela se divide em três partes. Uma fração corresponde à taxa de intercâmbio (repassada ao banco do cartão para custear o risco de inadimplência), outra vai para a bandeira (pelo aluguel da rede de dados) e o restante fica com a própria maquininha pelo trabalho de processamento.
A maior armadilha para o caixa de um pequeno comércio é a antecipação automática de recebíveis. Imagine vender um produto de R$ 1.000 em 10 vezes sem juros com a promessa de receber tudo no dia seguinte (D+1).
A operadora cobra a taxa de MDR do parcelado e ainda embute uma alíquota mensal de cessão de crédito sobre cada mês adiantado. No fim dessa conta composta, o desconto total passa facilmente de 15% a 20% do valor bruto da venda. O lucro da mercadoria vai embora inteiro aí.
Para negociar taxas melhores, a métrica decisiva é o TPV (Total Processing Volume), o volume total que o seu negócio passa na maquininha a cada trinta dias. Quando o faturamento no terminal passa de R$ 30.000 ou R$ 50.000 por mês, o jogo muda: você ganha poder de barganha para chamar adquirentes como Cielo, Rede ou Stone e exigir tabelas personalizadas de MDR, fugindo daquelas taxas de balcão aplicadas a quem está começando.
Segurança no terminal: padrão EMV, tokenização, PCI e rotinas antifraude
Proteger a maquininha exige três frentes práticas: a segurança física do próprio aparelho, a tokenização que blinda os dados de pagamento e a atenção constante da equipe que opera o balcão.
O padrão EMVCo acabou com a fragilidade das velhas tarjas magnéticas, fáceis de clonar com gravadores comuns de cartão. O chip EMV cria um código criptográfico exclusivo para cada cobrança, inutilizando os dados logo após a passagem. Já nos pagamentos por aproximação (NFC) com carteiras digitais no celular ou no relógio, quem trabalha é a tokenização: os 16 números do cartão real dão lugar a um código temporário e intransferível, o que impede qualquer tentativa de reutilizar os dados capturados.
Na carcaça, o equipamento precisa seguir os padrões de segurança PCI DSS e PCI PTS. Os terminais trazem sensores anti-adulteração (mecanismo tamper-evident). Se alguém tentar abrir a tampa para encaixar um leitor falso ou grampear o teclado, o circuito físico se rompe de propósito: o sistema apaga na hora todas as chaves criptográficas de segurança e inutiliza o POS em definitivo.
Toda essa tecnologia no hardware não resolve a engenharia social praticada no balcão. Quem opera a máquina precisa checar o valor na tela antes de passar o aparelho para o cliente e jamais deixá-lo longe da vista. Trocas rápidas de maquininha por aparelhos idênticos de golpistas ou visores adulterados com fita para ocultar zeros a mais ainda são golpes corriqueiros no varejo.
Pós-venda financeiro: conciliação, registro no Banco Central e chargeback
Cuidar das vendas com cartão vai muito além de tirar o relatório no fechamento do caixa. Demanda acompanhar as travas no registrador de recebíveis, contestar descontos indevidos e bater todo dia o extrato da adquirente com o dinheiro que caiu no banco.
Por determinação do Banco Central do Brasil, o dinheiro futuro que você tem a receber nas vendas de cartão fica registrado em entidades autorizadas, como a CIP (Câmara Interbancária de Pagamentos) e a CERC. Essa agenda compartilhada permite usar seus recebíveis como garantia real para buscar empréstimos mais baratos em qualquer instituição financeira, sem depender exclusivamente da antecipação oferecida pela sua própria adquirente.
Entenda também a diferença entre cancelamento e chargeback. O cancelamento parte de você, direto no terminal ou no painel do lojista, quando o próprio cliente pede o dinheiro de volta: a cobrança é estornada e as taxas operacionais voltam.
O chargeback é diferente: o cliente contesta a compra no banco emissor alegando fraude, furto ou produto não recebido. No balcão físico, transações feitas com chip e senha têm o risco financeiro coberto pelo emissor.
Porém, pagamentos por aproximação de valor alto ou sem autenticação que sejam contestados podem sim cair direto na sua conta como estorno se você não apresentar o comprovante fiscal da transação.
Para estancar vazamentos silenciosos de dinheiro, monte uma rotina regular de conciliação bancária. Cruze o relatório de vendas brutas emitido pelo POS com o extrato da sua conta corrente: veja se a taxa de MDR aplicada bate exatamente com o contrato, cheque se não apareceu aluguel indevido de equipamento e confira se cada lote caiu na data certa.
Trate a maquininha como parte estratégica do fluxo de caixa, nunca como um acessório decorativo de balcão. Tire quinze minutos a cada duas semanas para auditar os extratos de liquidação, desative qualquer antecipação automática que esteja sugando sua margem e, assim que o negócio passar dos R$ 30.000 por mês, pegue o histórico de vendas para exigir taxas melhores na mesa da adquirente.
Perguntas frequentes
A maquininha funciona sem internet se a venda for aprovada offline?
Não. Os terminais em operação no comércio brasileiro exigem comunicação ativa via chip móvel ou Wi-Fi para autenticar o criptograma no banco emissor. Caso a rede caia por mais de 30 a 45 segundos durante a tentativa de conexão, ocorre o desfazimento técnico automático, cancelando a operação para evitar duplicidade de cobrança.
O que significa o erro de código 51 ou 57 na tela do aparelho?
O código 51 aponta recusa por saldo ou limite insuficiente no cartão do comprador. Já o código 57 indica que a transação foi bloqueada pelo banco emissor por restrição de segurança, incompatibilidade da função escolhida ou falta de autorização para operar naquele segmento de estabelecimento comercial.
Quem arca com o prejuízo financeiro quando ocorre um chargeback?
Em vendas presenciais validadas com chip e digitação de senha pessoal, o emissor do cartão assume o prejuízo por fraude de identidade. O estorno recai sobre o lojista quando a contestação envolve desacordo comercial comprovado ou pagamentos por aproximação sem senha em que o comércio não apresenta o cupom fiscal correspondente.
Por que o comprovante da maquininha às vezes sai com nome de outra empresa?
Isso ocorre quando a cobrança é processada por uma subadquirente ou empresa intermediadora, em vez de uma credenciadora direta. Nesses modelos compartilhados, o comprovante e a fatura bancária registram a razão social da intermediadora contratada ou o nome fantasia cadastrado no painel digital da respectiva plataforma.